

内部統制の不備の事例とは?開示すべき重要な不備の判断基準も解説
監修:株式会社WARC 公認会計士チーム
投稿日:2026.08.06
更新日:2026.09.25

内部統制の不備とは、内部統制が存在しない、または規定されている内部統制では目的を十分に果たすことができない「整備上の不備」と、整備段階で意図したように運用されていない、運用上の誤りが多い、あるいは実施者が統制内容や目的を正しく理解していない「運用の不備」からなります。
企業は、内部統制の不備のうち「開示すべき重要な不備」に該当するものがある場合には開示する責任がある一方、その判断基準は複雑です。不備の影響の大きさや範囲を考慮しながら、開示の必要性を判断することが必要です。本記事では、内部統制の不備の主な事例と、開示すべき重要な不備の判断基準を解説します。
内部統制の不備とは
内部統制の不備は、金融庁の実施基準において以下のように定義されています。
内部統制の不備は、内部統制が存在しない、又は規定されている内部統制では内部統制の目的を十分に果たすことができない等の整備上の不備と、整備段階で意図したように内部統制が運用されていない、又は運用上の誤りが多い、あるいは内部統制を実施する者が統制内容や目的を正しく理解していない等の運用の不備からなる。
引用:金融庁(企業会計審議会)「財務報告に係る内部統制の評価及び監査に関する実施基準」(2026年9月時点、最終改訂:2023年4月7日)
内部統制の不備は単独で、または複数合わさって、企業会計の基準や財務報告を規制する法令に準拠して取引を記録・処理・報告することを阻害し、結果として「開示すべき重要な不備」となる可能性があります。よって、財務報告の信頼性を確保し投資家を保護するために、内部統制の不備を適時に特定し、改善するための適切な対策を講じることが、上場企業の経営者には求められます。
開示すべき重要な不備については、次の記事を参考にしてください。
内部統制の開示すべき重要な不備とは?判断基準や検出されたときの対応を解説
内部統制の不備の主な事例
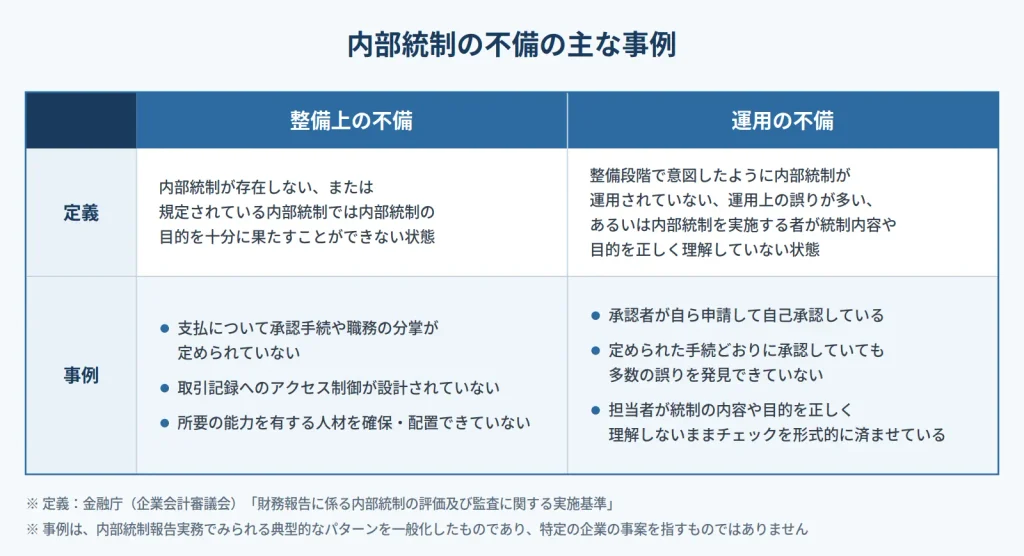
内部統制の不備の主な事例を、上記の定義に沿って「整備上の不備」と「運用の不備」の2つに分けて解説します。
なお、本記事で取り上げる事例は、内部統制報告実務でみられる典型的なパターンを一般化したものであり、特定の企業の事案を指すものではありません。
内部統制の不備の一覧表については、次の記事を参考にしてください。
内部統制の不備一覧表の役割や記載項目は?開示すべき重要な不備とあわせて解説
1.整備上の不備の事例(内部統制が存在しない・設計が不十分な場合)
整備上の不備とは、内部統制が存在しない、または規定されている内部統制では内部統制の目的を十分に果たすことができない状態です。
例えば、支払について承認手続や職務の分掌が定められていない場合、不正な支払や誤った支払の可能性が高まります。
また、取引記録へのアクセス制御が設計されていない場合、記録の改ざんや誤った操作の可能性が高まります。
さらに、信頼性のある財務報告の作成を支えるのに必要な能力を識別し、所要の能力を有する人材を確保・配置できていない場合も、整備上の不備となります。複雑な会計処理を担える人員が確保されていない経理体制では、財務報告を誤る可能性が高まります。必要とされる能力の内容を定期的に見直し、常に適切なものとしていくことが求められます。
2.運用の不備の事例(意図したように運用されていない等の場合)
運用の不備とは、整備段階で意図したように内部統制が運用されていない、運用上の誤りが多い、あるいは内部統制を実施する者が統制内容や目的を正しく理解していない状態です。
例えば、承認手続が定められているにもかかわらず、承認者が自ら申請して自己承認している場合、不正や誤りの可能性が高まります。
また、定められた手続どおりに承認していても多数の誤りを発見できていない場合や、担当者が統制の内容や目的を正しく理解しないままチェックを形式的に済ませている場合も、運用の不備に該当します。
これらの不備を放置すると、誤謬や不正を見逃し、財務報告の信頼性が損なわれるおそれがあります。統制が意図したとおりに運用されているかを定期的に確認することが重要です。
内部統制に不備があった事例から学ぶべきポイント
内部統制に不備があった事例から学ぶべき主なポイントとして、以下の4つについて解説します。
1.監査役や取締役との連携
内部統制に不備があった場合、関係部門はもちろんのこと、監査役や取締役と連携することが重要です。具体的には、内部統制の整備状況の評価、運用状況の評価、ロールフォワード手続が終わった各タイミングで、評価結果を共有しましょう。
また、監査人は会社が行った内部統制の有効性の評価結果が適正に表示されているかどうかを監査するため、監査法人への共有も必要です。監査役や取締役、そして監査法人との協議の上、他の内部統制への影響がないかなども検討しながら、不備を改善していきましょう。
2.統制環境の整備(経営者の姿勢と社内制度)
内部統制の不備には、内部統制を軽視して意図的に実行しなかったり、不正目的であえて内部統制を無視するなどのケースもあります。
こうした事態を防ぐ基盤となるのが、内部統制の基本的要素の1つである「統制環境」です。経営者には、信頼性のある財務報告を重視し、財務報告に係る内部統制の役割を含めて、財務報告の基本方針を明確に示すことが求められます。
また、適切な経営理念や倫理規程に基づいて社内の制度を設計・運用し、原則を逸脱した行動が発見された場合には、適切に是正が行われる仕組みを整えておくことも重要です。トップ層からの明確なメッセージ発信と制度の裏付けがあってはじめて、組織内の統制に対する意識が保たれます。
3.社内制度・職務分掌
内部統制は、判断の誤りや不注意、複数の担当者による共謀によって有効に機能しなくなる場合があります。しかし、内部統制を整備することにより、判断の誤りや不注意によるリスクは相当程度低減され、複数の担当者が共謀して不正を行うことも相当程度困難になります。例えば、適切な内部統制が整備されている場合、稟議を通さずに物品を購入したり、承認なしに経費精算を行ったりすることは、いち従業員には難しいはずです。
一方で、経営者が不当な目的のために内部統制を無視または無効化することがあります。承認や稟議といった統制を最上位の権限で無効化できてしまうためです。もっとも、組織内に適切な全社的または業務プロセスレベルの内部統制を構築していれば、こうした行為には複数の者が関与することになるため、その実行は相当程度困難になり、結果として経営者自らの行動にも相応の抑止的な効果が期待できます。
具体的な対策としては、適切な経営理念等に基づく社内制度の設計・運用、適切な職務の分掌、経営者による内部統制の整備・運用に対する取締役会の監督、監査役等による監査、内部監査人による取締役会・監査役等への直接的な報告体制の整備・運用などが挙げられます。
4.内部通報制度の整備
内部通報制度は、組織の「情報と伝達」および「モニタリング」の仕組みの1つとして、通常の伝達経路以外で設けられます。法令等の遵守をはじめとする問題について、組織の全ての構成員から、経営者、取締役会、監査役等、場合によっては弁護士等の外部の窓口に直接、情報を伝達できるようにするものです。
内部通報制度を導入する場合、経営者は、制度を有効に機能させるために、通報者を保護する仕組みを整備するとともに、必要な是正措置等を取るための方針・手続を整備することが重要です。また、組織外部の者から内部統制に関する情報が提供されることもあるため、こうした情報が寄せられた場合にどのように対応するかについての方針・手続を定めておくことも求められます。
開示すべき重要な不備の判断基準
開示すべき重要な不備の判断基準は、財務報告に重要な影響を及ぼす可能性が高いかどうかです。
金額的重要性
開示すべき重要な不備の判断基準の1つは、金額的重要性です。連結総資産、連結売上高、連結税引前利益などに対する比率で金額的重要性を判断します。それらの金額は評価対象年度の実績だけでなく、過去の一定期間における平均値をとることが一般的です。なお、これらの指標はあくまで例示であって、会社の業種や規模や特性に応じて、適切な指標を用いることが求められます。
質的重要性
開示すべき重要な不備の判断基準には、金額的重要性だけでなく質的重要性も含まれます。質的重要性は、特定の記載事項が投資判断・財務報告の信頼性に与える影響を評価する基準です。例えば、上場廃止基準や財務制限条項に関わる記載事項が投資判断に与える影響の程度、関連当事者との取引や大株主の状況に関する記載事項が財務報告の信頼性に与える影響の程度などで判断します。
開示すべき重要な不備の判断基準の詳細や、検出された場合の対応については、次の記事で解説しています。
内部統制の開示すべき重要な不備とは?判断基準や検出されたときの対応を解説
開示すべき重要な不備の事例3つ
開示すべき重要な不備の事例として、以下の3つについて詳しく解説します。
開示すべき重要な不備につながる不備は、全社的な内部統制と業務プロセスに係る内部統制の両方にまたがって識別されることも少なくありません。ここでは、前述の「整備上の不備」「運用の不備」の区分も踏まえながら解説します。
1.脆弱な経理体制(整備上の不備の例)
必要な能力を有する人材を確保・配置できていない経理体制は、整備上の不備の典型例です。脆弱な経理体制により、会計処理の恒常的な誤りや決算処理の遅延が発生している場合、開示すべき重要な不備に該当することがあります。特に繰延税金資産や減損の評価などの見積り項目は、会計処理が複雑になり、かつ、投資の意思決定に与える影響も大きいため、必要な能力を有する人材の重要性が高い項目です。
企業は、適切な経理人員の採用などを通じて、会計処理の精度と決算処理の適時性を確保し、財務報告の信頼性を維持する必要があります。
2.在庫の過大計上(粉飾)を防止・発見できなかった不備
意図的な在庫の過大計上は、不正な財務報告(いわゆる粉飾)として開示されることが多い事例です。在庫の過大計上を行うことで、売上原価を過少計上し、売上総利益を多く見せることができます。売上総利益を過大に表示することで、投資家は企業の業績が好調と誤認し、投資の意思決定を行うおそれがあります。
原因となった内部統制の不備としては、実地棚卸結果と帳簿との照合といった統制が設計されていない(整備上の不備)、あるいは定めたとおりに実施されていない(運用の不備)、在庫評価損の計上方針が不明確(整備上の不備)、適切な財務報告よりも利益目標の達成を経営者が重視(整備上の不備)などが、単独または複数合わさって開示すべき重要な不備に該当する場合があります。
こうした事態を防ぐには、適切な在庫管理の仕組みを整備し、実地棚卸などの統制を確実に運用するとともに、適切な財務報告を経営者が重視していることを組織内に示すことが求められます。
3.従業員による資産の流用が慢性化した不備(整備上・運用上の不備が複合した例)
従業員による資産の流用は、1回あたりの金額は重要ではないことが通常ですが、それを防止・発見できない状態が放置され、資産の流用が慢性化していた場合、原因となった内部統制の不備は開示すべき重要な不備に該当する可能性があります。
慢性化した不正の原因は、不正が許されてしまう組織の姿勢(統制環境の問題)、不正ができてしまう脆弱な内部統制(整備上・運用上の不備)などが重なっていることが通常です。
こうした不正を防止、早期発見するには、業務プロセスにおける内部統制を強化することはもちろん、組織としてのあり方や文化を適切なものとすることが必要です。
まとめ
内部統制の不備は、必要な統制が存在しない・設計が不十分な「整備上の不備」と、意図したとおりに運用されていない等の「運用の不備」からなり、放置すれば会計処理の誤りや粉飾による虚偽表示の可能性が高まります。開示すべき重要な不備に該当するかは、金額的重要性と質的重要性の両面から、財務報告への影響を見極めて判断します。これらを踏まえ、組織は内部統制の不備を適時に特定・是正し、ステークホルダーに信頼できる情報を継続的に提供していくことが重要です。
内部統制の不備に関するよくある質問
内部統制の不備とは何ですか?
内部統制の不備とは、内部統制が存在しない、または規定されている内部統制では目的を十分に果たすことができない「整備上の不備」と、意図したように運用されていない、運用上の誤りが多い、実施者が統制内容や目的を正しく理解していない「運用の不備」からなります。不備は単独で、または複数合わさって、結果として開示すべき重要な不備となる可能性があります。
内部統制の不備にはどのような事例がありますか?
整備上の不備の例として、承認手続や職務分掌が定められていない、取引記録へのアクセス制御が設計されていない、必要な能力を持つ人材が確保・配置されていないことなどが挙げられます。運用の不備の例として、承認者による自己承認などの統制の形骸化、多数の誤りの見逃し、担当者の理解不足などが挙げられます。
開示すべき重要な不備はどのように判断しますか?
財務報告に重要な影響を及ぼす可能性が高いかどうかを、金額的重要性と質的重要性の両面から判断します。金額的重要性は連結総資産・連結売上高・連結税引前利益などに対する比率で、質的重要性は上場廃止基準や財務制限条項に関わる記載事項が投資判断に与える影響の程度、関連当事者との取引や大株主の状況に関する記載事項が財務報告の信頼性に与える影響の程度などで判断します。
開示すべき重要な不備に該当する事例にはどのようなものがありますか?
代表例は、脆弱な経理体制による会計処理の恒常的な誤り・決算処理の遅延、在庫の過大計上(粉飾)を防止・発見できなかった不備、従業員による資産の流用が慢性化した不備の3つです。いずれの事例においても、経営者の財務報告・内部統制に対する姿勢が関連します。
\J-SOX対応の全体像をつかみたい方へ/
内部統制の不備を防ぐには、3点セットの整備から評価業務までを漏れなく管理できる体制づくりが有効です。J-SOX対応の全体像がわかる「smoove J-SOX概要資料」を無料でダウンロードいただけます。
▶ 資料ダウンロードはこちら
内部統制業務DX SaaS「smoove J-SOX」について
「smoove J-SOX」は、内部統制業務の効率化と品質向上を実現するクラウドサービスです。優れた操作性でJ-SOX3点セットの作業時間を50%以上削減(※)でき、内部統制担当者は本来注力すべきJ-SOXの本質的な業務に注力することが可能です。
さらに、全社的な内部統制、整備・運用、ロールフォワード評価まで年間を通じた内部統制業務を一元管理でき、継続的な効率化を実現します。
※当社公認会計士による3点セット作成時間をExcelとsmoove J-SOXで比較計測した結果

本記事は、株式会社WARCに所属する公認会計士が内容を監修しています。 (最終監修:2026年9月)
このページをシェアする


