

全社的な内部統制に関する42の評価項目例とは?実施基準の具体的な内容を紹介

全社的な内部統制に関する42の評価項目例とは、財務報告に係る内部統制の評価及び監査に関する実施基準で例示されている、全社的な内部統制の評価項目のことです。内部統制の6つの基本的要素ごとに、合計42の項目が示されています。
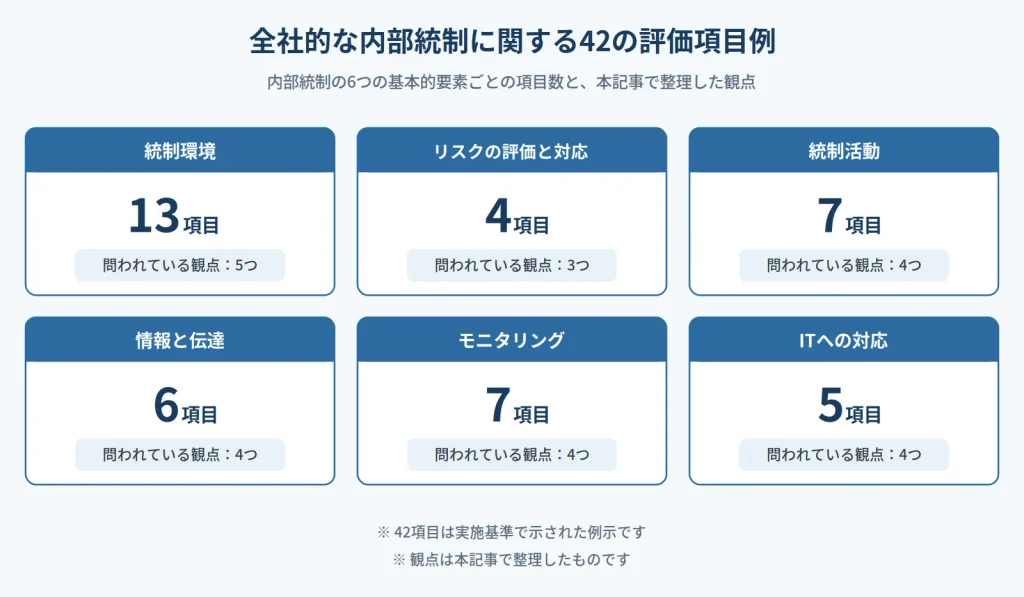
6つの基本的要素それぞれの項目数は次のとおりです。
| 基本的要素 | 項目数 |
| 統制環境 | 13項目 |
| リスクの評価と対応 | 4項目 |
| 統制活動 | 7項目 |
| 情報と伝達 | 6項目 |
| モニタリング | 7項目 |
| ITへの対応 | 5項目 |
| 合計 | 42項目 |
本記事では、各要素で何が問われているのかを観点ごとに整理して解説します。
全社的な内部統制そのものの位置づけや、業務プロセスに係る内部統制との違いは、全社的な内部統制(ELC)とは?で解説しています。

内部統制評価の基準・実施基準とは?
「財務報告に係る内部統制の評価及び監査の基準」(以下、内部統制基準)と「財務報告に係る内部統制の評価及び監査に関する実施基準」(以下、実施基準)は、企業の内部統制システムの効果的な評価と監査に必要なガイドラインを提供します。
これらの基準は、会社が内部統制の有効性を評価するために重要です。
内部統制基準・実施基準の目的
内部統制基準は下記のとおりです。
経営者による財務報告に係る内部統制の評価及び報告の基準と監査人による財務報告に係る内部統制の監査の基準の前提となる内部統制の概念的な枠組みを示す内部統制基準で示された概念的な枠組みに則って、具体的に評価をする際の拠り所となるのが実施基準です。
内部統制基準及び実施基準の目的は、J-SOXに基づく内部統制の評価とそれらの監査を実施するにあたっての考え方や一定のルールを示すことです。
内部統制基準・実施基準の重要性
内部統制基準と実施基準は、J-SOXに基づいて内部統制を評価及びそれらを監査する際に欠かせない要素です。
なぜなら、内部統制は各企業によって異なるため、画一的に評価手法や評価範囲を決めることができず、経営者や監査人が内部統制について評価する際の拠り所となるからです。
評価の拠り所について、正しく理解せずに評価してしまうと、評価範囲の設定をやり直したり、再評価が必要となったり、時間がかかってしまいます。
内部統制基準と実施基準を正しく理解し、自社の内部統制を正しく評価することは、効率的に財務報告の信頼性を保証する上で重要です。
内部統制の評価範囲については、次の記事を参考にしてください。
内部統制の評価範囲とは?評価の基準や決定のフローを順を追って解説
全社的な内部統制に関する42の評価項目例
全社的な内部統制に関する42の評価項目例は、内部統制の6つの基本的要素に分類されます。
6つの要素ごとに、実施基準で例示されている項目数と、それらの項目が問うている観点を整理しました。あわせて、実施基準に記載されている項目例を1つずつ引用しています。
統制環境の評価項目
統制環境とは、組織の内部統制フレームワークの土台を形成し、組織の全体的な姿勢、意識、および効果に影響を与える要素群です。
これには、経営陣のリーダーシップスタイル、組織文化、倫理的価値、権限と責任の分配、人材管理ポリシーなどが含まれます。良好な統制環境は、適切なリスク管理、効果的な統制活動、そして組織目標達成のための堅固な基盤を提供します。
実施基準では、統制環境について13の評価項目が例示されています。問われている観点は、大きく次の5つに整理できます。
- 経営者が内部統制の役割を含めた財務報告の基本方針を明確に示し、会計処理の原則の選択や会計上の見積りを客観的なプロセスで決めているか
- 適切な経営理念や倫理規程に沿って社内の制度が設計・運用され、逸脱があった場合や問題を指摘しにくい組織構造や慣行がある場合に是正・改善が図られているか
- 取締役会と監査役等が財務報告とその内部統制に関し経営者を監督・監視し、監査役等が内部監査人や監査人と適切に連携しているか
- 職能や活動単位ごとの役割分担が定められ、権限と責任の委任が明確に、適切な範囲に限定して行われているか
- 財務報告の作成に必要な能力を持つ人材の確保・育成・適切な評価が行われているか
内部統制の実施基準において、統制環境の評価項目例としては、次のような項目が挙げられています。
・経営者は、信頼性のある財務報告を重視し、財務報告に係る内部統制の役割を含め、財務報告の基本方針を明確に示しているか。引用:財務報告に係る内部統制の評価及び監査に関する実施基準 参考1「財務報告に係る全社的な内部統制に関する評価項目の例」
リスクの評価と対応の評価項目
リスクの評価と対応は、組織が遭遇する可能性のあるリスクを特定、分析、評価し、それに応じた適切な管理策を策定するプロセスです。リスク評価には、潜在的リスクの特定、リスクの優先順位付け、リスクへの対応計画の策定が含まれます。
実施基準では、リスクの評価と対応について4つの評価項目が例示されています。問われている観点は次の3つです。
- 適切な階層の経営者や管理者が関与するリスク評価の仕組みがあり、組織変更やITの開発など、重要な影響を及ぼす変化が発生した都度、リスクを再評価する仕組みがあるか
- リスクを識別する際に、企業内外の要因とそれが財務報告に及ぼす影響が考慮されているか
- 不正のリスクを、表面的な事実だけでなく動機・原因・背景まで踏み込んで評価し、対応しているか
内部統制の実施基準において、リスクの評価と対応の評価項目例としては、次のような項目が挙げられています。
・信頼性のある財務報告の作成のため、適切な階層の経営者、管理者を関与させる有効なリスク評価の仕組みが存在しているか。引用:財務報告に係る内部統制の評価及び監査に関する実施基準 参考1「財務報告に係る全社的な内部統制に関する評価項目の例」
内部統制におけるリスクの考え方については、次の記事を参考にしてください。
内部統制におけるリスクとは?リスクの評価と対応の重要性と手順
統制活動の評価項目
統制活動は、企業の内部統制システムの核心をなす要素であり、リスク管理プロセスを通じて特定されたリスクに対処するためのポリシーや手順を指します。これらの活動は、組織全体にわたる運営の効率性を高め、財務報告の信頼性を確保し、法規制の遵守を促進することを目的としています。
実施基準では、統制活動について7つの評価項目が例示されています。問われている観点は、大きく次の4つに整理できます。
- リスクを十分に軽減する統制活動を確保するための方針と手続が定められ、職務規程や業務手順として整備されているか
- 職務の分掌が明確化され、権限や職責の分担と、統制活動に係る責任・説明義務の帰属先が適切に定まっているか
- 統制活動が業務全体にわたって誠実に実施され、検出された誤謬等が調査され必要な対応が取られているか
- 統制活動の妥当性が実行状況を踏まえて定期的に検証され、必要な改善が行われているか
内部統制の実施基準において、統制活動の評価項目例としては、次のような項目が挙げられています。
・信頼性のある財務報告の作成に対するリスクに対処して、これを十分に軽減する統制活動を確保するための方針と手続を定めているか。引用:財務報告に係る内部統制の評価及び監査に関する実施基準 参考1「財務報告に係る全社的な内部統制に関する評価項目の例」
情報と伝達の評価項目
情報と伝達とは、組織内外のステークホルダー間で重要な情報が効率的かつ効果的に流通するプロセスです。これには、財務報告、業績管理、リスク管理、コンプライアンス情報などが含まれます。適切な情報伝達システムは、意思決定者がタイムリーかつ正確な情報に基づいて意思決定を行うことを可能にし、組織の全体的な透明性と責任性を高めます。
実施基準では、情報と伝達について6つの評価項目が例示されています。問われている観点は、大きく次の4つに整理できます。
- 財務報告に関する経営者の方針や指示が、企業内の全ての者、特に財務報告の作成に関わる者に伝わる体制があるか
- 会計や財務の情報が、業務プロセスから情報システムへ適切に伝達され、利用できる状態になっているか
- 企業外部からの情報も含め、内部統制に関する重要な情報が経営者や管理者に円滑に伝わり、経営者・取締役会・監査役等の間でも共有されているか
- 内部通報など通常の報告経路から独立した伝達経路が用意されているか
内部統制の実施基準において、情報と伝達の評価項目例としては、次のような項目が挙げられています。
・信頼性のある財務報告の作成に関する経営者の方針や指示が、企業内の全ての者、特に財務報告の作成に関連する者に適切に伝達される体制が整備されているか。引用:財務報告に係る内部統制の評価及び監査に関する実施基準 参考1「財務報告に係る全社的な内部統制に関する評価項目の例」
モニタリングの評価項目
モニタリングとは、組織の内部統制システムの全体的な有効性を定期的に評価し、その結果に基づいて統制の改善を図るプロセスです。これには、内部監査、経営層のレビュー、業務プロセスの自己評価などが含まれます。効果的なモニタリングは、組織が変化するビジネス環境やリスクに適応し、統制システムを硬直化させないために必要不可欠なプロセスです。
実施基準では、モニタリングについて7つの評価項目が例示されています。問われている観点は、大きく次の4つに整理できます。
- 日常的モニタリングが業務活動に組み込まれているか。独立的評価の範囲と頻度がリスクや統制の重要性・日常的モニタリングの有効性に応じて適切に調整されているか
- モニタリングの実施責任者に、業務遂行に足る十分な知識や能力を持つ者が指名されているか
- モニタリングの結果や企業の内外から伝達された内部統制に関する重要な情報が適時に検討され、必要な是正措置が取られているか
- 検出された不備の情報が是正措置を実施すべき者に報告され、開示すべき重要な不備等は経営者・取締役会・監査役等に伝達されているか
内部統制の実施基準において、モニタリングの評価項目例としては、次のような項目が挙げられています。
・日常的モニタリングが、企業の業務活動に適切に組み込まれているか。引用:財務報告に係る内部統制の評価及び監査に関する実施基準 参考1「財務報告に係る全社的な内部統制に関する評価項目の例」
内部統制のモニタリングについては、次の記事を参考にしてください。
内部統制のモニタリングとは|内部統制の基本からモニタリングの具体例まで公開
ITへの対応の評価項目
現代の組織において、情報技術(IT)は企業運営において不可欠な要素であり、組織の内部統制にも大きな影響を与えます。適切なITへの対応は、情報の完全性、可用性、および機密性を保証するために不可欠です。
ITへの対応とは、組織がその情報システムを効果的に管理し、情報技術のリスクを軽減し、ビジネスの目標達成に資する方法です。これには、システムのセキュリティ、データの整合性、技術の更新と維持、およびIT環境に関するリスク管理が含まれます。
実施基準では、ITへの対応について5つの評価項目が例示されています。問われている観点は次の4つです。
- 経営者がITに関する戦略や計画を定め、内部統制を整備する際にIT環境を理解した方針を示しているか
- 手作業による統制とITを用いた統制の利用領域を、リスクを踏まえて適切に判断しているか
- ITを用いて統制活動を整備する際に、IT利用により生じる新たなリスクが考慮されているか
- IT全般統制とIT業務処理統制について、方針と手続が適切に定められているか
内部統制の実施基準において、ITへの対応の評価項目例としては、次のような項目が挙げられています。
・経営者は、ITに関する適切な戦略、計画等を定めているか。引用:財務報告に係る内部統制の評価及び監査に関する実施基準 参考1「財務報告に係る全社的な内部統制に関する評価項目の例」
42項目それぞれの原文と、評価結果を記録する欄を備えたExcel形式のチェックリストは、無料でダウンロードいただけます。6つの要素別のチェック項目としての整理は、全社的な内部統制のチェックリストでも解説しています。
全社的な内部統制の評価項目は42項目をベースに個々の企業の特性に合わせて決めてよい
全社的な内部統制の形態は企業の置かれた環境や特性等によって異なるため、必ずしもこの例によらない場合があること、またこの例による場合でも適宜加除修正がありうるとされています。自社の状況に合わせて評価項目を決めることが前提になります。
実際、本記事でも、実施基準に基づいて42項目が問うている観点を整理して紹介しました。
ただし、監査人は、経営者が採用した評価項目が42項目に照らして適切なものとなっているかを確認しますので、項目を加除修正する場合は、その合理的な理由を説明できるよう整理しておくことが実務上重要です。
なお、全社的な内部統制の評価項目のうち、財務報告の信頼性に特に重要な影響を及ぼす項目を除き、前年度の評価結果が有効であり、かつ整備状況に重要な変更がない項目については、前年度の運用状況の評価結果を利用することが認められています。
また、全社的な内部統制は基本的に企業集団全体を対象としますが、個々の子会社や事業部等のみを対象とする全社的な内部統制を評価することもあります。どの単位で評価するかは、経営者が財務報告への影響の重要性を勘案して判断します。
内部統制に対して企業の特性を踏まえるべきというアプローチは、企業が直面するリスクや環境の変化に柔軟に対応し、内部統制の効率と有効性を高めることを可能にするでしょう。
全社的な内部統制の42項目に関するよくある質問
42項目は全部評価する必要がありますか?
42項目は実施基準で示された例示です。全社的な内部統制の形態は企業の置かれた環境や特性等によって異なるため、必ずしもこの例によらない場合があること、またこの例による場合でも適宜加除修正がありうるとされています。自社の状況に合わせて評価項目を決めることが前提になります。
ただし、監査人は、経営者が採用した評価項目が42項目に照らして適切なものとなっているかを確認しますので、項目を加除修正する場合は、その合理的な理由を説明できるよう整理しておくことが実務上重要です。
42項目はどこに記載されていますか?
財務報告に係る内部統制の評価及び監査に関する実施基準の参考1「財務報告に係る全社的な内部統制に関する評価項目の例」に記載されています。金融庁のウェブサイトで公表されており、6つの基本的要素ごとに項目が例示されています。
前年度の評価結果はそのまま使えますか?
財務報告の信頼性に特に重要な影響を及ぼす項目を除き、前年度の評価結果が有効であり、かつ整備状況に重要な変更がない場合には、前年度の運用状況の評価結果を継続して利用することができます。
42項目の評価は子会社や事業部単位でも行いますか?
全社的な内部統制は基本的に企業集団全体を対象としますが、子会社や事業部等に独特の歴史・慣習・組織構造等が認められ、当該子会社や事業部等を対象とする内部統制を別途評価対象とすることが適切と判断される場合には、個々の子会社や事業部等の単位でも評価することがあります。どの単位で評価するかは、経営者が財務報告への影響の重要性を勘案して判断します。
まとめ
全社的な内部統制における42の評価項目例は、全社的な内部統制を評価する際の指針となります。
本記事では、統制環境13項目、リスクの評価と対応4項目、統制活動7項目、情報と伝達6項目、モニタリング7項目、ITへの対応5項目という6つの基本的要素の内訳と、それぞれの要素で問われている観点を整理して紹介しました。
42項目は例示であるため、自社の状況に合わせて評価項目を決めることが前提になります。加除修正を行った場合は、監査人がその適切性を確認しますので、判断の理由を説明できる状態にしておくことが実務上重要になります。
42項目それぞれの原文と評価の記録欄をまとめたExcelのチェックリスト(公認会計士監修)を無料で配布しています。全社統制の構築初期から定期的な点検・見直しまで使えます。
内部統制業務DX SaaS「smoove J-SOX」について
「smoove J-SOX」は、内部統制業務の効率化と品質向上を実現するクラウドサービスです。優れた操作性でJ-SOX3点セットの作業時間を50%以上削減(※)でき、内部統制担当者は本来注力すべきJ-SOXの本質的な業務に注力することが可能です。
さらに、全社的な内部統制、整備・運用、ロールフォワード評価まで年間を通じた内部統制業務を一元管理でき、継続的な効率化を実現します。
※当社公認会計士による3点セット作成時間をExcelとsmoove J-SOXで比較計測した結果

本記事は、株式会社WARCに所属する公認会計士が内容を監修しています。 (最終監修:2026年9月)
このページをシェアする


