

全社的な内部統制(ELC)とは?評価方法・CLC/PLCとの違いを解説

全社的な内部統制(ELC:Entity Level Control)とは、財務報告に係る内部統制のうち、企業全体に広く影響を及ぼし、企業全体を対象とするものです。統制環境をはじめとする6つの基本的要素に分けられ、実施基準に例示された42の評価項目を参考に作成したチェックリストを用いて評価することが一般的です。
内部統制報告制度において、ELCはその中心を担うものです。ELCが有効に機能していなければ、リスク管理システムや業務プロセスのコントロールを整備しても十分に機能せず、企業の内部統制が無効化されてしまう危険性が高まります。そこで本記事では、ELCがなぜ重要であるのか、ELCをどのように有効化するかに関して解説していきます。
内部統制報告制度(J-SOX)とは
一般にJ-SOXとして知られる内部統制報告制度は、日本における企業の財務報告の信頼性を高めることを目的とした重要な制度です。アメリカのサーベンス・オクスリー法(SOX法)を参考に整備された内部統制報告制度は、日本企業におけるガバナンス強化を目指すための重要な制度として位置づけられます。
J-SOXの下では、上場企業等は年次財務報告に加え、内部統制の有効性に関する報告を含める必要があります。これには、内部統制の整備と運用に関する評価が含まれ、企業は、特に、財務報告の信頼性に重要な影響を与える可能性のある領域に焦点を当てて自ら内部統制に関する評価を行わなければなりません。
内部統制報告制度の導入により、企業はリスク管理プロセスを強化し、不正行為や誤謬のリスクを減少させることが期待されています。
J-SOXにおけるELCの位置づけ
ELCとは、企業全体に広く影響を及ぼし、企業全体を対象とする内部統制であり、基本的には企業集団全体を対象とする内部統制のことです。J-SOXにおいて、経営者はELCの評価を行った上で、その結果を踏まえて、業務プロセスに係る内部統制を評価しなければなりません。例えば、全社的な会計方針及び財務方針、組織の構築及び運用等に関する経営判断、経営レベルにおける意思決定のプロセス等が該当します。
ELC・CLC・PLCの関係
ELC・CLC・PLCは、いずれも内部統制を指す略称ですが、対象とする範囲が異なります。3者の関係を整理すると次のとおりです。
| 略称 | 対応する日本語 | 対象とする範囲 | 本記事での扱い |
| ELC(Entity Level Control) | 全社的な内部統制 | 企業全体(基本的には企業集団全体) | 本記事で解説 |
| CLC(Company Level Control) | 全社的な内部統制 | 同上 | 従来の呼称。現在はELCが一般的 |
| PLC(Process Level Control) | 業務プロセスに係る内部統制 ※本記事では「決算・財務報告プロセス以外の業務プロセスに係る内部統制」の意味で用います | 個々の業務プロセスや取引(購買・在庫管理・販売など) | 詳細はPLC解説記事 |
PLCの評価手順については、「PLCとは|業務プロセスに係る内部統制の概要と評価の手順を解説」で詳しく解説しています。
J-SOXにおいて評価が求められる4つの内部統制とは
J-SOXは、企業の内部統制に関する評価と報告を要求する制度です。J-SOXに基づき、企業は自社の内部統制システムを評価し、その有効性を報告する必要があります。実務において、内部統制は以下の4つに分けて評価されます。
| 内部統制の区分 | 略称 |
| 全社的な内部統制 | ELC:Entity Level Control |
| 決算・財務報告プロセスに係る内部統制 | FSCP:Financial Statement Close Process、またはFCRP:Financial Controls for the Reporting Process |
| 業務プロセスに係る内部統制 ※本記事では「決算・財務報告プロセス以外の業務プロセスに係る内部統制」の意味で用います | PLC:Process Level Control |
| IT全般統制 | ITGC:Information Technology General Controls、またはGITC:General IT Controls |
以下では、ELC以外の3つについて解説していきます。
決算・財務報告プロセスに係る内部統制(FSCP/FCRP)
決算・財務報告プロセスに係る内部統制は、主として経理部門が担当するもので、財務報告の信頼性に関して非常に重要なものと位置づけられています。
例えば、個別の仕訳や開示に対する経理責任者の承認などが該当します。
業務プロセスに係る内部統制(PLC)
決算・財務報告プロセス以外の業務プロセスに係る内部統制は、購買、在庫管理、生産、営業などの業務プロセスに係る内部統制が該当します。
例えば、在庫の棚卸、売上の計算チェック、購買プロセスの承認などが該当します。
IT全般統制(ITGC/GITC)
IT全般統制は、ITに係る業務処理統制が有効に機能する環境を保証するための統制活動です。これには、システムの開発・保守に係る管理、システムの運用・管理、内外からのアクセス管理などシステムの安全性の確保、外部委託に関する契約の管理が含まれます。
具体的には、システムの変更に関する厳格な承認プロセス、データベースや会計システムへの不正アクセスを防ぐためのアクセス制御、およびシステムのバックアップとリカバリ計画などが該当します。

内部統制の基本的要素
内部統制は、統制環境、リスクの評価と対応、統制活動、情報と伝達、モニタリング、ITへの対応という6つの基本的要素から構成され、ELCの評価項目も、この6つの基本的要素ごとに検討することとされています。ここでは、6つの基本的要素について解説します。
①統制環境
統制環境とは、組織の気風を決定し、組織内の全ての者の統制に対する意識に影響を与えるとともに、他の基本的要素の基礎をなし、及ぼす基盤をいいます。例えば、①誠実性及び倫理観、②経営者の意向及び姿勢、③経営方針及び経営戦略、④取締役会及び監査役等の有する機能、⑤組織構造及び慣行、⑥権限及び職責、⑦人的資源に対する方針と管理が挙げられます。統制環境を強化するためには、経営者の姿勢、明確な倫理基準、適切な責任と権限の分配、および従業員の能力開発・研修の実施に注力することが求められます。
②リスクの評価と対応
リスクの評価と対応は、組織目標の達成を阻害する要因をリスクとして識別、分析及び評価し、それらに対して適切な対応を行うプロセスです。これには、市場の変動、法規制の変更、技術進化、運営上のリスクなど、幅広いリスク要因の評価が含まれます。リスク評価は定期的に行われ、変化する環境に適応し続ける必要があります。リスクへの対応は、回避、低減、移転または受容等を選択します。
内部統制におけるリスクの考え方については、次の記事を参考にしてください。
内部統制におけるリスクとは?リスクの評価と対応の重要性と手順
③統制活動
統制活動は、経営者の命令及び指示が適切に実行されることを確保するために定める方針及び手続です。これには権限及び職責の付与、職務の分掌等の広範な方針及び手続が含まれます。例えば、取引の承認、取引の記録、資産の管理に関する職責をそれぞれ別の者に担当させ、担当者間で相互牽制を働かせることが考えられます。また、統制活動の方針を達成するため、それぞれの業務について承認、検証、記録等の適切な手続を設けます。権限及び職責の分担や職務分掌を明確に定めることで、不正又は誤謬等の発生をより困難にさせる効果が期待されます。
④情報と伝達
情報と伝達は、必要な情報が識別、把握及び処理され、組織内外及び関係者相互に正しく伝えられることを確保することです。一般的に情報システムを通して行われます。伝達には、経営方針や内部統制に関する重要な情報を組織内の適切な者に伝える内部伝達と、株主・監督機関その他の外部の関係者への報告や開示といった外部伝達があります。不正又は誤謬等の重要な情報が取引先等を通じて外部から提供されることもあるため、外部からの情報を入手する仕組みを整備することも重要です。
⑤モニタリング
モニタリングとは、内部統制が有効に機能していることを継続的に評価するプロセスをいいます。モニタリングによって、内部統制は常に監視、評価及び是正することになります。モニタリングには、業務に組み込まれて行われる日常的モニタリング及び業務から独立した視点から実施される独立的評価があります。独立的評価は、経営者、取締役会、監査役等、内部監査等を通じて実施されます。
また、日常的モニタリング及び独立的評価により明らかになった内部統制上の問題に適切に対処するため、問題の程度に応じて組織内の適切な者に報告する仕組みを整備することが必要です。
内部統制のモニタリングについては、次の記事を参考にしてください。
内部統制のモニタリングとは|内部統制の基本からモニタリングの具体例まで公開
⑥ITへの対応
ITへの対応は、組織目標を達成するために予め適切な方針及び手続を定め、それを踏まえて、業務の実施において組織の内外のITに対し適時かつ適切に対応することです。ITへの対応は、内部統制の他の基本的要素と必ずしも独立に存在するものではありませんが、組織の業務内容がITに大きく依存している場合などには、内部統制の目的を達成するために不可欠の要素となります。これには、情報システムのセキュリティ、アクセス管理、データの完全性、および変更管理等が含まれます。
ELC以外の3つの内部統制の評価の進め方
ここでは、ELC以外の3つの内部統制について、評価をどのように進めるかを解説します。ELCの評価の進め方は、次章でまとめて解説します。
それぞれの評価範囲をどう決めるかについては、次の記事で詳しく解説しています。
内部統制の評価範囲とは?評価の基準や決定のフローを順を追って解説
FSCP/FCRPの評価の進め方
総勘定元帳から財務諸表を作成する手続、連結財務諸表の作成、開示事項を記載するための手続など全社的な観点で評価することが適切と考えられるものについては、全社的な内部統制に準じて、全社的な観点で評価が行われます。引当金の見積・減損会計など、それ以外の決算・財務報告プロセスについては、それ自体を固有の業務プロセスとして評価することとなります。
FSCP/FCRPは、実施頻度が日常的な取引に関連する業務プロセスなどに比べて低く、評価できる実例の数が少なくなります。そのため、一般に他の内部統制よりも慎重に運用状況の評価を行う必要があります。
PLCの評価の進め方
PLCの評価は、販売・購買などの業務プロセスごとにフローチャートや業務記述書を用いて取引フローを整理したうえで、リスクとコントロールの対応関係をリスクコントロールマトリクスに整理して行うことが一般的です。
ITGC/GITCの評価の進め方
IT全般統制の評価では、まず評価対象の業務プロセスで使用されているシステムを洗い出し、それらのシステムを支援するIT基盤(IT組織の構成、規程・手順書、ハードウェア、基本ソフトウェア、ネットワークの構成、外部委託の状況)の概要を把握します。IT全般統制はこのIT基盤を単位として構築されるため、把握したIT基盤の概要をもとに評価単位を識別し、その単位ごとに評価します。
ELCの具体的な評価方法
ELCの評価プロセスには、主に評価項目の決定とチェックリストの作成、統制の状況の記載という2つのステップが含まれます。
評価項目の決定とチェックリストの作成
ELCの評価は、内部統制の6つの基本的要素ごとに評価項目を並べたチェックリストを用いて行うことが一般的です。6つの基本的要素とは、統制環境、リスクの評価と対応、統制活動、情報と伝達、モニタリング、ITへの対応のことです。
チェックリストに並べる評価項目の指針となるのが、実施基準に例示された42の評価項目です。
42項目は、全社的な内部統制に関連するさまざまな側面をカバーしていますが、全ての組織にとって全ての項目が等しく重要とは限りません。全社的な内部統制の形態は企業の置かれた環境や特性等によって異なるため、必ずしもこの例によらない場合があること、またこの例による場合でも適宜加除修正がありうるとされています。自社の状況に合わせて評価項目を決めることが前提になります。
ただし、監査人は、経営者が採用した評価項目が42項目に照らして適切なものとなっているかを確認しますので、項目を加除修正する場合は、その合理的な理由を説明できるよう整理しておくことが実務上重要です。
チェックリストの作り方と、42の評価項目の中身については、次の記事を参考にしてください。
全社的な内部統制のチェックリストとは?6要素・42項目の項目例と無料テンプレ
全社的な内部統制に関する42の評価項目例とは?実施基準の具体的な内容を紹介
統制の状況の記載
チェックリストの評価項目について評価を行います。その際、ヒアリングだけでなく関連する資料を閲覧し、閲覧した資料とともに企業の統制の状況を文書化していきます。
また、統制の状況については、第三者のチェックが行われることを踏まえて、5W1Hを意識しながら記載して、チェックが効率的かつ効果的に行えるよう、証拠となる資料名や記載箇所などを記載しておくことが望まれます。
ELCと関連するよくある質問
ELCに関連してよく出される質問には、CLCやPLCとの違い、評価の頻度、42の評価項目の取り扱いに関するものがあります。以下では、それぞれについて解説します。
CLC(Company Level Control:全社的な内部統制)との違いは?
CLCとELCはどちらも「全社的な内部統制」の略称です。従来、CLCが一般的でしたが、現在はELCが一般的です。
PLC(Process Level Control:業務プロセスに係る内部統制)との違いは?
PLC(決算・財務報告プロセス以外の業務プロセスに係る内部統制)は、日常業務における上長の承認など、業務プロセスに組み込まれ一体となって遂行されるものです。
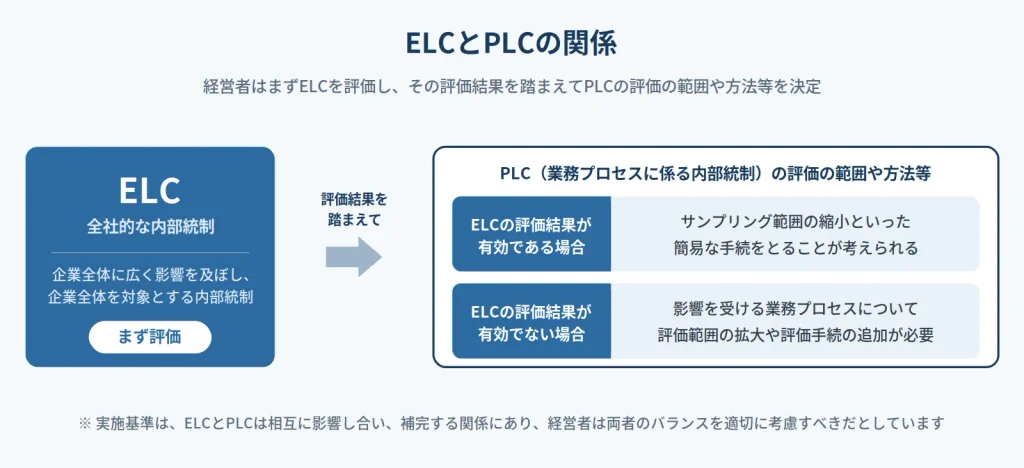
対照的に、ELCは企業全体に広く影響を及ぼし、企業全体を対象とする内部統制です。経営者はまずELCを評価し、その評価結果を踏まえてPLCの評価の範囲や方法等を決定します。ELCの評価結果が有効でない場合には、影響を受ける業務プロセスについて評価範囲の拡大や評価手続の追加が必要となり、逆に有効である場合には、サンプリング範囲の縮小といった簡易な手続をとることが考えられます。
ただし、両者は一方向の関係ではありません。実施基準は、ELCとPLCは相互に影響し合い、補完する関係にあり、経営者は両者のバランスを適切に考慮すべきだとしています。
PLCにつきましては、「PLCとは|業務プロセスに係る内部統制の概要と評価の手順を解説」で詳しく解説していますので参考にしてください。
ELCの評価は毎年必要ですか?
ELCの評価項目のうち、財務報告の信頼性に特に重要な影響を及ぼす項目を除き、①前年度の評価結果が有効であり、かつ②前年度の整備状況と重要な変更がない項目については、その旨を記録することを条件に、前年度の運用状況の評価結果を継続して利用できます。整備状況の評価は、すべての評価項目で毎年必要です。
42の評価項目はすべて評価する必要がありますか?
42の評価項目は実施基準で示された例示です。全社的な内部統制の形態は企業の置かれた環境や特性等によって異なるため、必ずしもこの例によらない場合があること、またこの例による場合でも適宜加除修正がありうるとされています。自社の状況に合わせて評価項目を決めることが前提になります。
ただし、監査人は、経営者が採用した評価項目が42項目に照らして適切なものとなっているかを確認しますので、項目を加除修正する場合は、その合理的な理由を説明できるよう整理しておくことが実務上重要です。
内部統制そのものを強化する具体的な手法については、「内部統制の強化に効果的な方法は?具体的な手法やメリットを紹介」で解説しています。
まとめ
ELCとは、財務報告に係る内部統制のうち、企業全体に広く影響を及ぼし、企業全体を対象とするものです。具体的には、経営方針、倫理指針、組織文化などが全社的な内部統制に該当します。
ELCの評価を実際に進める際は、6つの基本的要素ごとにチェックリストを用意するところから始まります。当社では、実施基準の42の評価項目をもとにした「J-SOX全社統制 42項目チェックリスト」(公認会計士監修)を公開していますので、評価項目の検討にご活用ください。
内部統制業務DX SaaS「smoove J-SOX」について
「smoove J-SOX」は、内部統制業務の効率化と品質向上を実現するクラウドサービスです。優れた操作性でJ-SOX3点セットの作業時間を50%以上削減(※)でき、内部統制担当者は本来注力すべきJ-SOXの本質的な業務に注力することが可能です。
さらに、全社的な内部統制、整備・運用、ロールフォワード評価まで年間を通じた内部統制業務を一元管理でき、継続的な効率化を実現します。
※当社公認会計士による3点セット作成時間をExcelとsmoove J-SOXで比較計測した結果

本記事は、株式会社WARCに所属する公認会計士が内容を監修しています。 (最終監修:2026年9月)
このページをシェアする


