

内部統制の不備一覧表の役割や記載項目は?開示すべき重要な不備とあわせて解説
監修:株式会社WARC 公認会計士チーム
投稿日:2026.08.06
更新日:2026.10.01

内部統制の不備一覧表とは、内部統制評価の結果、識別された不備を集計し、財務報告に対する影響度を評価・管理するために実務で用いられる一覧表です。不備の内容・影響範囲・是正措置の進捗などを一元的に記録し、不備の追跡と監査法人への報告を支援します。
内部統制は、企業の財務報告の信頼性を確保するために必要です。
しかし、組織の変更や事業の急速な拡大などの変化に内部統制が対応できていないと、内部統制の不備が生じることがあります。不備があると財務報告に虚偽記載が発生するリスクを十分に低減できないおそれがあるため、不備を適時に認識して適切に対応し、内部統制を有効なものへ改善していくことが求められます。
この記事では、内部統制の不備を効果的に管理するための重要なツールである「不備一覧表」の役割と、その記載項目について詳しく解説します。さらに、開示すべき重要な不備とは何かについても掘り下げていきます。
内部統制の不備とは
内部統制の不備とは、財務報告の信頼性を確保するための内部統制に問題が存在する状態を指します。
不備が識別された場合、企業は迅速に原因を特定し、適切な対応策を講じなければなりません。内部統制の不備には大きく分けて、整備状況の不備と運用状況の不備の2つの種類があります。
内部統制の不備については、次の記事を参考にしてください。
内部統制の開示すべき重要な不備とは?判断基準や検出されたときの対応を解説
不備の種類①整備状況の不備
整備状況の不備とは、リスクに対応する必要な内部統制が存在しない、あるいは内部統制が存在するものの不十分である、という状態です。
例えば、支払処理では一般的に担当者が作成した支払データを上長が確認することが内部統制となりますが、上長の確認が定められていない場合や、担当者による自己確認となっている場合は、リスクに対する内部統制が存在しない、または不十分であるため、整備状況の不備となります。
整備状況の不備が識別された場合は、統制の新設や見直しによって是正します。
不備の種類②運用状況の不備
運用状況の不備とは、整備段階で意図したように内部統制が運用されていない、又は運用上の誤りが多い、あるいは内部統制を実施する者が統制内容や目的を正しく理解していない等の不備です。
例えば支払処理の場合、上長が確認する前に担当者が支払処理を実行している、上長の確認は行われているものの誤りの見逃しが頻発しているなどが、運用状況の不備に該当します。
運用状況の不備が識別された場合は、実施者への教育・訓練や手続の周知、実施者の業務量の見直しなどによって是正します。
内部統制の評価で不備を識別する流れ
内部統制評価は、企業の内部統制システムの有効性を判断し、必要に応じて改善策を講じるために行われます。不備の識別から是正には一定の手順があります。
なお、以下の1〜3は、業務プロセスに係る内部統制の評価を念頭に説明します。
1. 評価範囲の選定
業務プロセスに係る内部統制評価の最初のステップは評価範囲の選定です。企業は、事業拠点や業務プロセスを網羅的に洗い出した後、内部統制報告制度上、評価対象とする事業拠点や業務プロセスを選定します。評価対象とする業務プロセスは、以下の手順にて識別します。
- 重要な事業拠点の選定
- 企業の事業目的に大きくかかわる勘定科目に至る業務プロセスの識別
- 個別に重要性の大きい業務プロセスの追加
金額的重要性は過年度の実績と当期の予算を基に判断します。
評価範囲の選定の過程において、過去の評価結果や問題点、取引の複雑さ、業界特有のリスク要因などの検討が必要です。
内部統制の評価範囲の決定については、次の記事を参考にしてください。
内部統制の評価範囲とは?決め方と2024年改訂のポイント
2. 整備状況の評価
評価範囲が確定した後、整備状況の評価を行います。整備状況の評価とは、内部統制が規程や方針に従って運用された場合に、財務報告の重要な事項に虚偽記載が発生するリスクを十分に低減できるものとなっているかを評価することです。
整備状況の評価では、業務全体の流れを把握し、それを文書や図に書き起こし、想定されるリスクに対応した内部統制が存在するかをチェックします。
また、ウォークスルー検証などを行い、実際に内部統制が整備されているかを確認します。
ウォークスルー検証については、次の記事を参考にしてください。
内部統制のウォークスルーとは?進め方・評価の手順と注意点をわかりやすく解説
3. 運用状況の評価
整備状況の評価の次に運用状況を評価します。運用状況の評価は、整備状況で確認した内部統制が適切に運用されているかを確認する作業です。運用状況の評価には、原則としてサンプルテストを使用します。
例えば、外注先への支払に対する上長承認の内部統制であれば、請求書の綴りから無作為にサンプルを抽出し、支払処理時の上長承認を確かめることが考えられます。このサンプルテストを通じて、内部統制が適切に運用されているかを評価します。
4. 不備の識別と報告
整備状況や運用状況の評価を通じて、内部統制に不備が見つかった場合は、不備内容を特定し、報告する必要があります。不備の報告は、不備の内容、不備の原因、影響の範囲、推定影響額などを記述します。
また、不備が識別された場合は、適切なレベルの管理者に迅速に報告し、必要に応じて是正措置を講じる必要があります。
識別した不備は1件ずつ記録・集約しておきます(集約の方法は後述の不備一覧表で解説します)。
5. 是正措置の実施と期末日時点の評価
次に、特定された不備に対して適切な是正措置を計画し実施します。不備の是正は、問題が発生した根本的な原因への対処が目的です。
是正措置には、プロセスの改善、システムのアップデート、従業員のトレーニングや意識向上プログラムの実施などが含まれることがあります。重要なのは、ただ問題を一時的に解決するのではなく、再発を防ぐために根本原因を取り除くことです。
なお、すべての不備が期末日までに是正されるとは限りません。期末日時点で残っている不備については、単独で、又は複数合わさって、開示すべき重要な不備に該当するかを評価します。該当する場合は、内部統制報告書にその内容と是正されない理由を記載します。
内部統制評価で不備が識別されたときの対応は、内部統制を見直す重要な機会です。迅速で効果的な対応を行いましょう。
内部統制構築、J-SOXの立ち上げなどに関するご相談はこちらから
不備の集計には一覧表を用いるのが効果的
内部統制報告制度では、期末日時点で識別されている内部統制の不備について、単独で、又は複数合わさって、開示すべき重要な不備に該当するかを評価する必要があります。この評価を漏れなく行うためには、評価の過程で識別した不備を1か所に集約しておくことが前提となり、その実務ツールとして不備一覧表が用いられます。
また、不備を一覧表で管理することで、不備への対応の進捗状況を追跡し、管理者や監査法人への報告を容易にするという実務上の利点もあります。
なお、不備一覧表には決まったフォーマットはありません。そのため、以下では、一般的な不備一覧表の活用方法と具体例を解説します。
不備一覧表の活用方法
不備一覧表は、不備の識別から期末日時点の評価に至るまでの全過程で活用されます。まず、不備が識別され次第、概要・影響範囲などを一覧表に記入します。その後、是正措置などの対応状況を随時追記します。そして期末日時点で、不備が是正されて解消しているか、残っている場合は単独で、又は複数合わさって開示すべき重要な不備に該当するか、の評価結果を記載します。すべての不備が期末日までに是正されるとは限らないため、是正が翌期に及ぶ不備の管理にも一覧表が役立ちます。
不備一覧表の記載項目の例
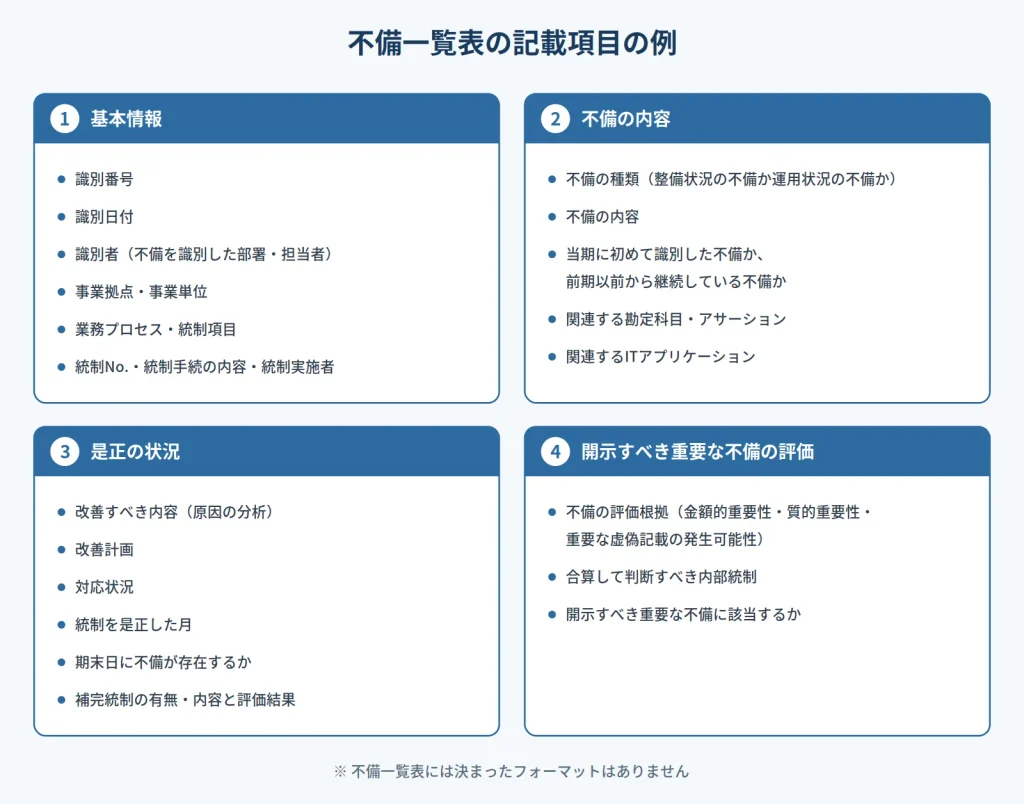
不備一覧表の記載項目は、大きく「基本情報」「不備の内容」「是正の状況」「開示すべき重要な不備の評価」の4つに分けて整理できます。
- 基本情報:識別番号/識別日付/識別者(不備を識別した部署・担当者)/事業拠点・事業単位/業務プロセス・統制項目/統制No.・統制手続の内容・統制実施者
- 不備の内容:不備の種類(整備状況の不備か運用状況の不備か)/不備の内容/当期に初めて識別した不備か、前期以前から継続している不備か/関連する勘定科目・アサーション/関連するITアプリケーション
- 是正の状況:改善すべき内容(原因の分析)/改善計画/対応状況/統制を是正した月/期末日に不備が存在するか/補完統制の有無・内容と評価結果
- 開示すべき重要な不備の評価:不備の評価根拠(金額的重要性・質的重要性・重要な虚偽記載の発生可能性)/合算して判断すべき内部統制/開示すべき重要な不備に該当するか
上記の記載項目をExcelで一覧表にする場合の記入イメージを示します。1行に1件の不備を記録し、是正の進捗と期末日時点の評価に応じて右側の列を更新していく形が管理しやすいでしょう。
| 列(記載項目) | 記入例のイメージ |
| 識別番号 | 2026-001 |
| 識別日付 | 2026/6/30 |
| 識別者(部署・担当者) | 内部監査室 |
| 事業拠点/業務プロセス | 本社/販売プロセス(機械部品の出荷・売上計上) |
| 統制手続の内容 | 営業管理課の担当者が、販売管理システムから出荷ごとに出力した売上明細票を、出荷部門から回付された出荷報告書と照合し、販売管理規程に定められた承認者(営業管理課長)が売上明細票に承認印を押す |
| 統制実施者 | 営業管理課担当者(照合)/営業管理課長(承認) |
| 不備の種類 | 運用状況の不備 |
| 不備の内容 | サンプル25件中3件で、売上明細票に営業管理課長の承認印がなかった |
| 当期新規/前期からの継続 | 当期新規 |
| 関連する勘定科目・アサーション | 売上高・売掛金(実在性・期間配分の適切性) |
| 改善すべき内容(原因) | 月末の繁忙期に、照合後の承認を後回しにする運用が一部で常態化し、承認印の押印が漏れていた |
| 改善計画・対応状況 | 販売管理規程の再周知と、未承認の売上明細票を月次で抽出して確認する手続の追加(対応中) |
| 統制を是正した月 | (是正後に記載) |
| 期末日に不備が存在するか | (期末日時点で記載) |
| 評価根拠(金額的・質的重要性) | (期末日に不備が残る場合に記載) |
| 合算して判断すべき内部統制 | (同一プロセス・勘定科目の不備とグルーピング) |
| 開示すべき重要な不備に該当するか | (単独・合算での判定結果を記載) |
不備一覧表の使用は、内部統制評価における不備の管理を標準化し、整理するための重要なツールです。不備一覧表により、組織は不備を網羅的に管理でき、内部統制の継続的な改善が期待できます。
内部統制構築、J-SOXの立ち上げなどに関するご相談はこちらから
内部統制の開示すべき重要な不備とは
開示すべき重要な不備とは、企業の財務報告に重要な影響を与える可能性が高い内部統制の不備のことを指します。開示すべき重要な不備は、内部統制報告書でその内容と是正されない理由を開示する必要があります。
内部統制の不備の事例については、次の記事を参考にしてください。
内部統制の不備の事例とは?開示すべき重要な不備の判断基準も解説
内部統制の開示すべき重要な不備の判定基準
内部統制における開示すべき重要な不備の判定基準は、質的重要性と金額的重要性の2つがあります。
質的重要性の判定基準
質的重要性の判定基準は、不備が財務報告に与える影響の性質や程度に基づいて評価されます。この基準は、不備が投資判断や企業の評価に与える影響を考慮します。
質的な重要性は、例えば、上場廃止基準や財務制限条項に関わる記載事項などが投資判断に与える影響の程度や、関連当事者との取引や大株主の状況に関する記載事項などが財務報告の信頼性に与える影響の程度で判断する。
引用:財務報告に係る内部統制の評価及び監査に関する実施基準(企業会計審議会)
質的重要性は、金額的な影響が無い場合でも、投資判断・財務報告の信頼性に重要な影響を及ぼす可能性があれば該当します。
金額的重要性の判定基準
金額的重要性の判定基準は、不備が財務報告に及ぼす金額の大きさに基づいて評価されます。
金額的重要性は、連結総資産、連結売上高、連結税引前利益などに対する比率で判断する。これらの比率は画一的に適用するのではなく、会社の業種、規模、特性など、会社の状況に応じて適切に用いる必要がある。
引用:財務報告に係る内部統制の評価及び監査に関する実施基準(企業会計審議会)
例えば、連結税引前利益に対する不備の影響が一定の割合を超える場合、その不備は金額的重要性が高いと判断されます。
内部統制の開示すべき重要な不備の事例
以下では、開示すべき重要な不備につながり得る典型的な状況を、一般化した例で紹介します(特定の企業の事例ではありません)。
1. 決算・財務報告プロセスに係る内部統制の不備
経理部門の人員や専門知識が不足しており、決算資料の作成やチェックの体制が十分でない状況です。このような状態では、決算の過程で修正を要する誤りが繰り返し生じ、重要な虚偽記載が発生するリスクを内部統制で十分に低減できません。誤りの潜在的な影響額が金額的重要性の基準値を超える可能性が高い場合や、重要な記載事項の誤りが発生する可能性が高い場合には、開示すべき重要な不備に該当すると判断されることがあります。是正には、経理人員の増強や専門知識を持つ人材の確保、決算スケジュールとチェック体制の見直しなどが必要です。
2. IT全般統制の不備
会計システムのアカウント付与基準が不明確で、不必要に高い権限を持つユーザーが多数存在するなど、IT全般統制(ITGC)に不備がある状況です。ただし、IT全般統制の不備は、それ単体で直ちに開示すべき重要な不備と評価されるものではありません。実施基準でも次のように示されています。
ITに係る全般統制の不備は、財務報告の重要な事項に虚偽記載が発生するリスクに直接に繋がるものではないため、直ちに開示すべき重要な不備と評価されるものではない。
引用:財務報告に係る内部統制の評価及び監査に関する実施基準(企業会計審議会)
一方で、IT全般統制に不備があると、システムによる自動化された統制やシステムから出力されるデータに依拠できなくなり、関連する業務プロセスに係る内部統制が広い範囲で有効と評価できなくなるおそれがあります。その場合には、影響を受ける業務プロセスの統制の不備と合わせて、開示すべき重要な不備に該当するかを評価することになります。
いずれの例でも、識別した不備を一覧表に記録し、影響範囲と是正状況を管理しながら、期末日時点で開示すべき重要な不備に該当するかを評価する、という流れは共通です。
まとめ
内部統制の不備一覧表は、識別された不備を集計し、財務報告に対する影響度を評価・管理するためのツールです。一覧表には不備の識別番号、識別日付・識別者、該当する内部統制、不備の内容、原因分析、是正の状況、開示すべき重要な不備の評価などの項目が記載され、企業はこれを利用して不備を効率的に追跡し、是正措置の進捗をモニタリングします。
期末日時点で残っている不備については、単独で、又は複数合わさって、開示すべき重要な不備に該当するかを評価する必要があり、不備一覧表はその評価の基礎資料にもなります。
本記事を通して、内部統制の不備に対する深い理解と効果的な対応策を得ることができるでしょう。
内部統制の不備一覧表に関するよくある質問
不備一覧表には何を書けばよいですか?
識別番号・識別日付・識別者・事業拠点・業務プロセス・統制手続などの基本情報に加え、不備の種類(整備状況の不備か運用状況の不備か)と内容、改善計画と対応状況、期末日に不備が存在するか、金額的・質的重要性などの評価根拠、合算して判断すべき内部統制、開示すべき重要な不備に該当するか、を記載するのが一般的です。1件の不備を1行で記録し、是正の進捗と期末日時点の評価に応じて更新していくと、追跡と報告がしやすくなります。
不備一覧表に決まった様式(フォーマット)はありますか?
決まったフォーマットはありません。自社の評価体制や不備の件数に応じて、必要な記載項目を備えた一覧表を作成すれば問題ありません。Excelなどで作成・管理されることが一般的です。
開示すべき重要な不備はどのように判定しますか?
記載事項が投資判断や財務報告の信頼性に与える影響の程度で判断する質的重要性と、連結総資産・連結売上高・連結税引前利益などに対する比率で判断する金額的重要性の2つの側面から評価します。金額的重要性の比率は画一的に適用するのではなく、企業の業種・規模・特性に応じて適切に用いる必要があります。
不備一覧表はいつ作成・更新しますか?
不備が識別され次第、関連情報を一覧表に記入し、その後は是正状況や追加情報を随時更新します。期末日時点では、残っている不備について単独で又は複数合わさって開示すべき重要な不備に該当するかの評価結果まで記録します。すべての不備が期末日までに是正されるとは限らないため、翌期に及ぶ是正の管理にも活用します。
内部統制業務DX SaaS「smoove J-SOX」について
「smoove J-SOX」は、内部統制業務の効率化と品質向上を実現するクラウドサービスです。優れた操作性でJ-SOX3点セットの作業時間を50%以上削減(※)でき、内部統制担当者は本来注力すべきJ-SOXの本質的な業務に注力することが可能です。
さらに、全社的な内部統制、整備・運用、ロールフォワード評価まで年間を通じた内部統制業務を一元管理でき、継続的な効率化を実現します。
※当社公認会計士による3点セット作成時間をExcelとsmoove J-SOXで比較計測した結果
本記事は、株式会社WARCに所属する公認会計士が内容を監修しています。 (最終監修:2026年10月)
このページをシェアする


