

内部統制システムとは?会社法上の義務とJ-SOX対応・構築の進め方を解説
監修:株式会社WARC 公認会計士チーム
投稿日:2026.08.06
更新日:2026.10.15

内部統制システムとは、会社の業務ならびに会社とその子会社から成る企業集団の業務の適正を確保するために整備する体制のことです。会社法上、大会社である取締役会設置会社では、取締役会が内部統制システムの整備について決定しなければならないと定められています。
なお、会社法が義務付けているのは体制の整備について取締役会が決定することであり、実際の整備・運用は経営者が実施します。
本記事では、内部統制システムの意味、会社法上の義務の内容、金融商品取引法(J-SOX)の内部統制報告制度との違い、そして構築の進め方までを解説します。
内部統制システムとは
内部統制システムとは、会社の業務の適正を確保するために整備する体制の総称です。会社法では、取締役の職務の執行が法令及び定款に適合することを確保するための体制や、会社とその子会社から成る企業集団の業務の適正を確保するための体制として規定されています。
内部統制システムは、リスク管理、パフォーマンスの評価、情報伝達、そして監視活動などの要素を包含しており、企業のガバナンスを強化し、業務上の誤りや不正行為を未然に防ぐまたは発見して修正することを目的としています。
なお、「内部統制」という言葉は、金融商品取引法に基づく内部統制報告制度(J-SOX)の文脈でも使われます。会社法の「内部統制システム」と、J-SOXにおける「内部統制」は、根拠となる法律も目的も異なるため、本記事ではまず会社法上の内部統制システムを解説し、そのあとでJ-SOXとの違いを整理します。
会社法上の内部統制システム
整備の決定が義務となる会社
会社法上、内部統制システムの整備に関する事項の決定が義務付けられているのは、大会社です。取締役会設置会社では取締役会が決定し(会社法362条5項)、取締役会を置かない会社では取締役の過半数をもって決定します(会社法348条2項・4項)。会社法362条は次のように定めています。
(会社法362条4項6号)取締役の職務の執行が法令及び定款に適合することを確保するための体制その他株式会社の業務並びに当該株式会社及びその子会社から成る企業集団の業務の適正を確保するために必要なものとして法務省令で定める体制の整備
(会社法362条5項)大会社である取締役会設置会社においては、取締役会は、前項第六号に掲げる事項を決定しなければならない。
引用:会社法(e-Gov法令検索)
大会社とは、資本金として計上した額が5億円以上、または負債の部に計上した額の合計額が200億円以上の株式会社です(会社法2条6号)。
また、監査等委員会設置会社と指名委員会等設置会社では、大会社であるかどうかにかかわらず、内部統制システムの整備に関する事項の決定が義務付けられています。
取締役会で決定すべき事項
取締役会で決定すべき体制の具体的な内容は、会社法362条4項6号が直接掲げる「取締役の職務の執行が法令及び定款に適合することを確保するための体制」と、法務省令(会社法施行規則)が定める体制です。監査役設置会社型の取締役会設置会社では、施行規則100条1項が次の5つを挙げています。
- 取締役の職務の執行に係る情報の保存及び管理に関する体制
- 損失の危険の管理に関する規程その他の体制
- 取締役の職務の執行が効率的に行われることを確保するための体制
- 使用人の職務の執行が法令及び定款に適合することを確保するための体制
- 当該株式会社ならびにその親会社及び子会社から成る企業集団における業務の適正を確保するための体制
引用:会社法施行規則100条1項(e-Gov法令検索)を基に作成
なお、監査等委員会設置会社では施行規則110条の4第2項、指名委員会等設置会社では同112条2項が、それぞれ同様の体制を定めています。
また、監査役設置会社では、監査役の職務を補助する使用人に関する事項や、監査役への報告に関する体制、監査役の監査が実効的に行われることを確保するための体制なども決定の対象となります(会社法施行規則100条3項)。
決定した内容は事業報告で開示する
内部統制システムについての決定又は決議がある場合、その決定・決議の内容の概要と、当該体制の運用状況の概要を事業報告に記載する必要があります。事業報告は定時株主総会に提出・報告されるため、内部統制システムの整備状況は株主に対して開示されることになります。
金融商品取引法(J-SOX)における内部統制との違い
会社法の内部統制システムとよく比較されるのが、金融商品取引法に基づく内部統制報告制度(J-SOX)です。両者は「内部統制」という同じ言葉を使いますが、根拠となる法律、目的、対象となる会社が異なります。
主な違いは次のとおりです。
| 観点 | 会社法の内部統制システム | J-SOX |
| 根拠法 | 会社法362条など | 金融商品取引法24条の4の4など |
| 目的 | 会社の業務の適正の確保。株主・会社債権者など幅広い利害関係者の保護 | 財務報告の信頼性の確保。投資家の保護 |
| 対象 | 大会社である取締役会設置会社、大会社で取締役会を置かない会社、監査等委員会設置会社、指名委員会等設置会社 | 上場会社等 |
| 求められること | 体制の整備に関する事項の決定と、事業報告での開示 | 財務報告に係る内部統制の経営者による評価と、内部統制報告書の提出 |
| 確認の仕組み | 事業報告での開示を通じた株主への報告と、監査役等による監査 | 公認会計士または監査法人による内部統制監査 |
金融商品取引法第24条の4の4第1項は、上場会社等に対し、事業年度ごとに内部統制報告書を有価証券報告書と併せて提出することを義務付けています。投資家が適切な投資判断を行えるようにするための制度です。
つまり、会社法の内部統制システムが「会社の業務全般の適正を確保するための体制づくり」であるのに対し、J-SOXは「財務報告の信頼性」に対象を絞り、その評価と報告・監査までを求める制度です。J-SOXへの対応はすべての上場会社等に求められ、会社法上の決定義務は大会社などの要件に該当する場合に生じます。
金融商品取引法については、次の記事を参照してください。
▶ 金融商品取引法における内部統制報告制度(J-SOX)とは?会社法との違い・提出期限を解説
内部統制の4つの目的と6つの基本的要素
近年、内部統制の構築は、経営者の重要な責務として認識されるようになってきています。
金融庁による定義では、内部統制を構築して運用する際の4つの基本的な目的が挙げられています。
4つの目的を適切に達成することにより、企業はより透明で信頼性の高い経営を実現し、持続的な成長を支えることが可能です。
業務の有効性及び効率性
業務の有効性及び効率性とは、経営の安定と改善を実現するための基礎となるものです。無駄な業務や低い効率の業務は、余分なコストを発生させ、経営状況を悪化させるリスクが増大します。
内部統制の導入により、情報共有の徹底やITの適切な活用が促進され、「ヒト・モノ・カネ」などの貴重な資源をより有効に活用することが可能です。
これにより、企業は効率的に事業活動の目的を達成し、持続的な成長を実現することができます。
報告の信頼性
報告の信頼性とは、組織内および組織の外部への報告(非財務情報を含む)の信頼性を確保することです。2023年4月の基準・実施基準の改訂で、従来の「財務報告の信頼性」から対象がサステナビリティ等の非財務情報にも広げられました。
なお、J-SOX(内部統制報告制度)で経営者による評価・報告の対象となるのは、引き続き財務報告に係る内部統制です。
事業活動に関わる法令等の遵守
事業活動の中で法令遵守は絶対的な要求とされます。社会的な信用やブランド価値を維持・向上させるためには、法令違反のリスクを最小限に抑えることが不可欠です。
近年、法令遵守の重要性が強調される中、内部統制は法令を遵守し続けるプロセスを支える重要な役割を果たしています。法令の遵守は、企業の持続的な経営と社会的責任を果たすための基本と考えられるでしょう。
資産の保全
資産は、企業の事業活動を支える基盤であり、有効な活用と保全が利益の維持・拡大に直結します。内部統制の導入により、企業の資産が適切に管理され、効率的に活用されることが促進されます。
資産の保全とは、不正なアクセスや損失、浪費から資産を守ることです。これを適切に行うことで、企業は持続的な事業活動を行い、安定した利益を追求することができます。
6つの基本的要素
また、これらの目的を達成するために、内部統制は6つの基本的要素(統制環境、リスクの評価と対応、統制活動、情報と伝達、モニタリング、ITへの対応)から構成されるとされています。6つの基本的要素の内容と、要素ごとの評価項目については、次の記事で詳しく解説しています。
▶ 全社的な内部統制に関する42の評価項目例とは?実施基準の具体的な内容を紹介
内部統制システム構築の進め方
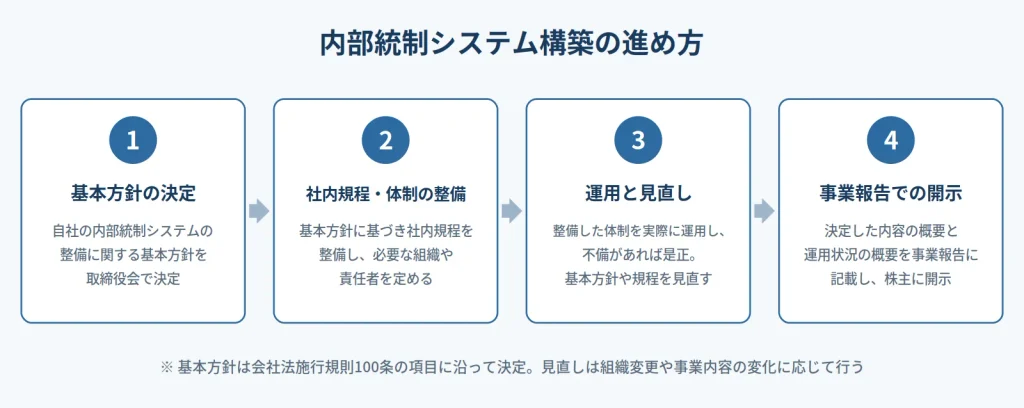
内部統制システムの構築は、おおむね次の流れで進めます。
- 基本方針の決定:会社法施行規則100条の項目に沿って、自社の内部統制システムの整備に関する基本方針を取締役会で決定します。
- 社内規程・体制の整備:基本方針に基づき、職務権限規程、リスク管理規程、コンプライアンス規程などの社内規程を整備し、必要な組織や責任者を定めます。
- 運用と見直し:整備した体制を実際に運用し、不備があれば是正します。組織変更や事業内容の変化に応じて基本方針や規程を見直します。
- 事業報告での開示:決定した内容の概要と運用状況の概要を事業報告に記載し、株主に開示します。
内部統制に関する社内規程の作り方は、次の記事も参考にしてください。
▶ 内部統制における社内規程の重要性を解説│規程作成のポイントとは?
J-SOX対応を内部統制システム(ツール)で効率化するには
ここまで解説してきた会社法上の「内部統制システム」は業務の適正を確保するための体制を指しますが、実務では、J-SOX対応を支援するITツールを「内部統制システム」と呼ぶこともあります。上場企業やIPO準備企業では、内部統制の文書化や評価業務の負担が大きいため、ツールの活用による効率化が進んでいます。
J-SOX対応のツールを選ぶ際は、次の観点で比較するのがおすすめです。
- 3点セット(業務記述書・フローチャート・リスクコントロールマトリクス)の作成・更新に対応しているか
- 全社的な内部統制の評価から整備・運用評価、ロールフォワード評価まで、年間の評価業務を一元管理できるか
- 監査法人とのやり取りや証憑の管理に対応できるか
- Excelからの移行のしやすさと、担当者が変わっても運用できる操作性
内部統制業務DX SaaS「smoove J-SOX」は、3点セットの作成から評価業務までを一気通貫で管理できるクラウドサービスです。導入企業の事例は導入事例ページでご覧いただけます。
▶ 導入事例
内部統制システムに関するよくある質問
内部統制システムの整備は義務ですか?
大会社である取締役会設置会社、大会社で取締役会を置かない会社、監査等委員会設置会社、指名委員会等設置会社では、内部統制システムの整備に関する事項の決定が会社法上義務付けられています。取締役会設置会社では取締役会が、取締役会を置かない会社では取締役の過半数で決定します。それ以外の会社では義務ではありませんが、事業規模の拡大やIPO準備にあわせて任意に整備する会社も多くあります。
取締役会では何を決議しますか?
大会社である取締役会設置会社では、会社法施行規則100条に定められた体制、具体的には情報の保存・管理、損失の危険の管理、職務執行の効率性、使用人の法令・定款の遵守、企業集団の業務の適正などに関する体制の整備について、基本方針を決定します。監査役設置会社では、監査役の監査の実効性を確保するための体制もあわせて決定します。
内部統制システムとJ-SOXは何が違いますか?
会社法の内部統制システムは会社の業務全般の適正を確保するための体制で、大会社である取締役会設置会社などが対象です。J-SOX(金融商品取引法の内部統制報告制度)は財務報告の信頼性に対象を絞った制度で、上場会社等に内部統制報告書の提出と監査が求められます。
J-SOX対応に使えるツールはありますか?
3点セットの作成・更新や評価業務を管理できるJ-SOX対応の専用ツールがあります。選定の際は、文書間の整合性の管理、年間の評価業務の一元管理、監査対応のしやすさなどを比較するのがおすすめです。詳しくは本記事の「J-SOX対応を内部統制システム(ツール)で効率化するには」をご覧ください。
まとめ
内部統制システムとは、会社の業務の適正を確保するために整備する体制のことです。大会社である取締役会設置会社などでは、取締役会がその整備について決定し、内容と運用状況の概要を事業報告で開示することが会社法上求められています。
上場会社や上場準備会社では、会社法上の内部統制システムに加えて、J-SOX(内部統制報告制度)への対応も必要になります。体制の整備とあわせて、文書化や評価業務を効率的に進める仕組みづくりを検討していくことが重要です。
J-SOX対応の効率化を検討している方は、smoove J-SOXの導入事例とサービス資料をご覧ください。
▶ 導入事例を見る
▶ サービス資料をダウンロードする
内部統制業務DX SaaS「smoove J-SOX」について
「smoove J-SOX」は、内部統制業務の効率化と品質向上を実現するクラウドサービスです。優れた操作性でJ-SOX3点セットの作業時間を50%以上削減(※)でき、内部統制担当者は本来注力すべきJ-SOXの本質的な業務に注力することが可能です。
さらに、全社的な内部統制、整備・運用、ロールフォワード評価まで年間を通じた内部統制業務を一元管理でき、継続的な効率化を実現します。
※当社公認会計士による3点セット作成時間をExcelとsmoove J-SOXで比較計測した結果

本記事は、株式会社WARCに所属する公認会計士が内容を監修しています。 (最終監修:2026年10月)
このページをシェアする


