

内部統制の評価範囲とは?決め方と2024年改訂のポイント

内部統制の評価範囲とは、財務報告に係る内部統制の有効性を評価する対象となる範囲のことです。評価範囲は、①全社的な内部統制、②決算・財務報告プロセスに係る内部統制(全社的な観点)、③決算・財務報告プロセスに係る内部統制(固有の業務プロセスの観点)、④決算・財務報告プロセス以外の業務プロセスに係る内部統制、の4つに分けて考えると整理しやすくなります。
内部統制の有効性を評価する場合、評価対象となる範囲を決める必要があります。すべての拠点・業務を一律に評価するのではなく、財務報告に対する金額的・質的影響の重要性を考慮して、重要性の高いところに合理的に絞り込むことが求められているためです。
本記事では、内部統制の評価範囲の決定方法や決定の流れ、2024年4月1日以後開始する事業年度から適用される改訂後の基準・実施基準で変わった点について詳しく解説していきます。
財務報告に係る内部統制の評価範囲は?
財務報告に係る内部統制の評価範囲は、以下の事項等に関して決定します。
- 財務諸表の表示及び開示
- 企業活動を構成する事業又は業務
- 財務報告の基礎となる取引又は事象
- 主要な業務プロセス
引用:財務報告に係る内部統制の評価及び監査の基準 p.12
財務諸表の表示及び開示に関しては、財務諸表の中でどの勘定科目が重要なのか、重要と考える金額はいくらか、そしてそれらが与える質的影響はどの程度かを評価範囲の決定の際に考慮することが求められます。
企業活動を構成する事業又は業務は、財務諸表全体の中で、どの事業が会社にとって主力か、どの業務が重要かを検討したうえで評価範囲を選定することを求めています。もちろん金額が大きい事業や取引規模の大きい業務は重要と判断して評価範囲に含まれる可能性が高いです。
財務報告の基礎となる取引又は事象は、各事業の中で、財務報告の基礎となる取引又は事象は何か、という要素です。例えば、売上を構成する取引、減損損失のトリガーとなる事象、といった重要な勘定科目に紐づく取引や事象は評価範囲に含まれます。
主要な業務プロセスは、例えば販売プロセスや購買プロセスなどです。取引は、購買、販売、債権管理、といった各プロセスに分かれており、そのプロセスごとに財務報告に係る影響度合を判断し、評価範囲を決定します。
あわせて、経営者は、評価の範囲に関する決定方法及び根拠等を適切に記録しなければならないとされています。
内部統制の監査については、次の記事を参考にしてください。
内部統制と内部監査の違いは?両者の実施目的や内容・流れを解説
各内部統制の評価範囲について
内部統制の評価範囲は、全社的な内部統制、決算・財務報告プロセスの評価(全社的な観点)、決算・財務報告プロセスの評価(固有の業務プロセスの観点)、決算・財務報告プロセス以外の業務プロセスの4つに分けて考えると整理しやすくなります。
全社的な内部統制の評価範囲
全社的な内部統制の評価範囲は、原則として、企業グループにおける全ての事業拠点が含まれます。ただし、財務報告に対する影響の重要性が僅少である事業拠点は、その重要性を勘案して、評価対象としないことも可能です。
この場合における重要性が僅少である事業拠点については、「財務報告に係る内部統制の評価及び監査に関する実施基準」に以下のように記載されています。
(注1)「財務報告に対する影響の重要性が僅少である事業拠点」の判断については、例えば、売上高で全体の95%に入らないような連結子会社は僅少なものとして、評価の対象からはずすといった取扱いが考えられるが、その判断は、経営者において、必要に応じて監査人と協議して行われるべきものであり、特定の比率を機械的に適用すべきものではないことに留意する。
(注2)「財務報告に対する影響の重要性が僅少である事業拠点」の判断については、例えば、売上高の一定比率といった基準を全ての連結子会社に適用するのではなく、各連結子会社の事業の内容等に応じ、異なる基準を適用する方法も考えられる。
引用:財務報告に係る内部統制の評価及び監査に関する実施基準 p.64
内部統制とガバナンスについては、次の記事を参考にしてください。
内部統制とコーポレートガバナンスの違いとは?|2つの関係やそれぞれについて解説
全社的な内部統制そのものの評価方法や評価項目、CLC・PLCとの違いについては、次の記事を参考にしてください。
全社的な内部統制(ELC)とは?評価方法・CLC/PLCとの違いを解説
全社的な内部統制に関する42の評価項目例とは?実施基準の具体的な内容を紹介
全社的な内部統制のチェックリストとは?6要素・42項目の項目例と無料テンプレ

決算・財務報告プロセスに係る内部統制の評価範囲(全社的な観点)
決算・財務報告に係る業務プロセスのうち、全社的な観点で評価することが適切と考えられるものについては、全社的な内部統制に準じて、全ての事業拠点について全社的な観点で評価することとされています。したがって評価範囲は、原則として全社的な内部統制と同じ範囲になります。
決算・財務報告プロセスに係る内部統制の評価範囲(固有の業務プロセスの観点)
決算・財務報告プロセスに係る内部統制のうち、全社的な観点で評価するもの以外の固有の業務プロセスとは、例えば、減損や税効果といった、個々の勘定に紐づくプロセスのことです。
なお、固有の業務プロセスに関する評価範囲は、次のその他の業務プロセスに係る内部統制の評価範囲の決定方法と同じです。
決算・財務報告プロセス以外の業務プロセスに係る内部統制の評価範囲
その他の業務プロセスに含まれるのは、販売、購買、在庫管理、資金管理、人事・給与計算などのプロセスです。
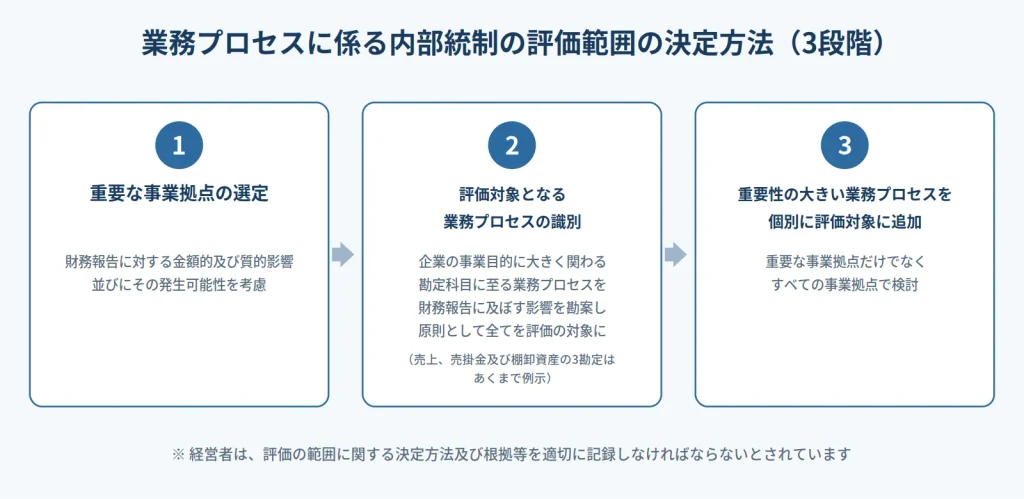
評価範囲の決定方法は3段階です。まず、重要な事業拠点を選定します。重要な事業拠点とは、文字通り重要性の高い事業・業務を行っている拠点です。事業拠点は必ずしも地理的な概念にとらわれるものではなく、企業の実態に応じ、本社・子会社・支社・支店のほか、事業部等として識別されます。
事業拠点を選定する際には、財務報告に対する金額的及び質的影響並びにその発生可能性を考慮します。指標としては基本的に売上高が用いられますが、企業の置かれた環境や事業の特性によって、総資産や税引前利益等の異なる指標や追加的な指標を用いることがあります。
そして、重要な事業拠点の決定方法は、例えば、本社を含む各事業拠点の売上高等の指標の金額の高い拠点から合算していき、連結ベースの一定の割合に達している事業拠点を評価の対象とする、などです。
なお、ここでの一定割合について、実施基準では、企業により事業又は業務の特性等が異なることから、一律に示すことは困難であるとされています。そのうえで、全社的な内部統制の評価が良好であれば、連結ベースの売上高等の一定割合(おおむね3分の2程度)とする考え方や、総資産、税引前利益等の一定割合とする考え方もあるとされています。
また、全社的な内部統制のうち良好でない項目がある場合には、それに関連する事業拠点を評価範囲に含める必要があるとされています。
なお、この一定割合について実施基準は、前年度に重要な事業拠点として評価範囲に入っていた拠点であっても、イ)前年度の当該拠点に係る内部統制の評価結果が有効であること、ロ)当該拠点の内部統制の整備状況に重要な変更がないこと、ハ)重要な事業拠点の中でも、グループ内での中核会社でないなど特に重要な事業拠点でないこと、の3点を確認できた場合には、本年度の評価対象としないことができると考えられるとしています。その場合、結果として売上高等の一定割合(おおむね3分の2程度)を相当程度下回ることがあり得るとされており、割合を機械的に埋めることは想定されていません。
そして、重要な事業拠点が選定されたのちに、評価対象となる業務プロセスを識別します。一般的な事業会社であれば、重要な事業拠点における売上、売掛金及び棚卸資産に至る業務プロセスは、原則として、全てを評価対象とすることが求められます。
なお改訂後の実施基準では、この3勘定の例示が本文から注記に移され、本文は「企業の事業目的に大きく関わる勘定科目に至る業務プロセスは、財務報告に及ぼす影響を勘案し、原則として、全てを評価の対象とする」という書き方に整理されています。3勘定はあくまで例示であり、財務報告への影響を勘案して判断する点が明確になっています。
しかし、その3勘定に至る業務プロセスの中でも、当該重要な事業拠点が行う重要な事業又は業務との関連性が低く、財務報告に対する影響の重要性も僅少である業務プロセスは評価範囲から除外することもできます。その場合は、なぜ評価範囲から除外したかを記録する必要がある点にご留意ください。
また、例えば棚卸資産に至る業務プロセスであっても、販売、在庫管理、原価計算などの全ての関連するプロセスを評価しなければならないわけではありません。
さらに、3勘定自体もあくまで例示であり、例えば在庫の発生しないビジネスや人件費が重要なビジネスであれば、異なる勘定科目に係るプロセスが評価範囲になることもあり得ます。
最後に、重要性の大きい業務プロセスを個別に評価対象に追加します。これは重要な事業拠点だけでなく、すべての事業拠点で検討しなければなりません。
重要性の大きい業務プロセスとは、①リスクが大きい取引、②見積りや経営者による予測を伴う重要な勘定科目、③非定型・不規則な取引など虚偽記載が発生するリスクが高いもの、などがあげられます。
以上のフローに沿って、業務プロセスに係る内部統制の評価範囲を決定します。
評価対象とする業務プロセスを決めた後の、運用状況の評価で必要なサンプル件数については、次の記事を参考にしてください。
内部統制評価で必要なサンプル数はどれくらい?一覧表を使って解説!
内部統制構築、J-SOXの立ち上げなどに関するご相談はこちらから
2024年4月適用の改訂で変わった評価範囲の実務ポイント
2024年4月1日以後開始する事業年度からは、2023年4月7日に公表された改訂後の内部統制基準・実施基準が適用されます。評価範囲に関する主な変更点は、次の4点です。
①売上高の2/3、3勘定の例を機械的に適用すべきではない
改訂前は、重要な事業拠点の選定の本文に「本社を含む各事業拠点の売上高等の金額の高い拠点から合算していき、連結ベースの売上高等の一定の割合に達している事業拠点を評価の対象とする」という記述が置かれていました。改訂後は本文が「評価対象とする事業拠点を売上高等の重要性により決定する」に整理され、合算による方法は注記による例示に移されています。あわせて、事業拠点を選定する際には財務報告に対する金額的及び質的影響並びにその発生可能性を考慮するとされました。
また、改訂前の数値基準の例示は「全社的な内部統制の評価が良好であれば、例えば、連結ベースの売上高等の一定割合を概ね2/3程度」の1つでしたが、改訂後は「全社的な内部統制の評価が良好であれば、例えば、連結ベースの売上高等の一定割合(おおむね3分の2程度)とする考え方や、総資産、税引前利益等の一定割合とする考え方もある。」と複数の考え方が併記されています。
同じ整理は、評価対象とする業務プロセスを識別する段階の「3勘定」にも及んでいます。改訂前は、重要な事業拠点における企業の事業目的に大きく関わる勘定科目に至る業務プロセスを原則としてすべて評価対象とする、という本文のなかに「(例えば、一般的な事業会社の場合、原則として、売上、売掛金及び棚卸資産)」という括弧書きが置かれていました。改訂後はこの括弧書きが本文から外れて(注1)に移され、本文には「財務報告に及ぼす影響を勘案し」が加えられています。(注1)では、勘定科目の判断について「財務報告に対する金額的及び質的影響並びにその発生可能性を考慮し」たうえで3勘定が考えられるとされ、「これはあくまで例示であり、個別の業種、企業の置かれた環境や事業の特性等に応じて適切に判断される必要がある」が独立した一文として示されました。
この趣旨は意見書に明記されており、評価対象とする重要な事業拠点や業務プロセスを選定する指標について「例示されている『売上高等のおおむね3分の2』や『売上、売掛金及び棚卸資産の3勘定』を機械的に適用すべきでないことを記載した」とされています。さらに、これらの例示については「基準及び実施基準における段階的な削除を含む取扱いに関して、今後、当審議会で検討を行うこととしている」とされており、例示自体が今後見直される可能性がある点も押さえておくとよいでしょう。
出所:財務報告に係る内部統制の評価及び監査に関する実施基準 p.65〜66/金融庁「基準・実施基準(抄)新旧対照表」p.25〜28/財務報告に係る内部統制の評価及び監査の基準並びに財務報告に係る内部統制の評価及び監査に関する実施基準の改訂について(意見書)p.4
②長期間評価範囲外としてきた拠点・業務プロセスの検討
業務プロセスの評価範囲を決定する際には、長期間にわたり評価範囲外としてきた特定の事業拠点や業務プロセスについても、評価範囲に含めることの必要性の有無を考慮しなければならないとされました。
出所:財務報告に係る内部統制の評価及び監査に関する実施基準 p.63(改訂により文章追加)
③評価範囲外で開示すべき重要な不備が識別された場合の取扱い
評価範囲外の事業拠点または業務プロセスにおいて開示すべき重要な不備が識別された場合には、その事業拠点または業務プロセスについて、少なくとも当該開示すべき重要な不備が識別された時点を含む会計期間の評価範囲に含めることが適切であるとされました。
出所:財務報告に係る内部統制の評価及び監査に関する実施基準 p.64(改訂により新設)
④評価範囲に関する協議と開示の充実
基準に「監査人との協議」の項目が新設され、経営者は評価範囲の決定前後に、範囲を決定した方法およびその根拠等について、必要に応じて監査人と協議を行っておくことが適切であるとされました。あわせて、評価範囲の決定は経営者が行うものであり、協議は監査人による指摘を含む指導的機能の一環である点に留意が必要とされています。
また、内部統制報告書については、以下の事項について、決定の判断事由を含めて記載することが適切であるとされました。
イ.重要な事業拠点の選定において利用した指標とその一定割合
ロ.評価対象とする業務プロセスの識別において企業の事業目的に大きく関わるものとして選定した勘定科目
ハ.個別に評価対象に追加した事業拠点及び業務プロセス
出所:財務報告に係る内部統制の評価及び監査の基準 p.12・p.15(いずれも改訂により新設)
内部統制の評価範囲を決定する際の注意点
内部統制の評価範囲を決定する際、経営者は以下の点に注意を払う必要があります。
監査人との協議を行う
経営者は、評価範囲の決定前後に、当該範囲を決定した方法およびその根拠等について、必要に応じて監査人と協議を行っておくことが適切です。
監査人による評価範囲の妥当性の検討の結果、経営者の決定した評価範囲が適切でないと判断されることが考えられ、この場合、経営者は新たな評価範囲について内部統制の有効性を評価し直す必要が生じますが、その手続の実施には、時間的な制約等の困難が伴う場合も想定されます。
そのため、改訂後の実施基準では、協議のタイミングが次の2つに整理されています。ひとつは評価の計画段階における協議で、経営者が評価範囲を決定するまでに実施することが適切とされています。もうひとつは状況の変化等があった場合の協議で、計画段階で把握した事象や状況が変化した場合、あるいは評価の過程で新たな事実を発見した場合には、評価範囲を検討し、監査人と協議することが適切とされています。
なお、評価範囲の決定は経営者が行うものであり、監査人との協議は、あくまで監査人による指摘を含む指導的機能の一環である点に留意が必要です。
監査人側から見た協議の実施時期については、次のように示されています。
経営者の内部統制の評価の範囲の決定に係る監査人と経営者との協議の実施時期については、監査計画の策定に先立って実施することが適切である。この協議を受けて、財務諸表監査と内部統制監査を一体として実施するための監査計画の策定を行うことになる。経営者との協議の時期は、具体的には監査対象事業年度の初期の段階に実施することが考えられる。なお、経営者との協議は、経営者による評価の計画段階に限定されないことに留意する。
引用:日本公認会計士協会 財務報告内部統制監査基準報告書第1号「財務報告に係る内部統制の監査」(最終改正2025年2月13日)A14項・p.30
内部統制の評価範囲の決定に際して記録すべき内容
評価範囲の決定に関する記録は、経営者側と監査人側で位置づけが異なります。経営者については、基準において、評価の範囲に関する決定方法及び根拠等を適切に記録しなければならないとされています。さらに、内部統制報告書では、重要な事業拠点の選定において利用した指標とその一定割合、評価対象とする業務プロセスの識別において企業の事業目的に大きく関わるものとして選定した勘定科目、個別に評価対象に追加した事業拠点及び業務プロセスについて、決定の判断事由を含めて記載することが適切であるとされました。
一方、監査人も評価範囲の妥当性を検討し、その結果を記録します。経営者が記録・開示する内容と監査人が確認する観点はおおむね対応しているため、選定に用いた指標、選定割合と選定した事業拠点、個別に追加した業務プロセスといった単位で決定の根拠を整理しておくと、協議もスムーズに進みます。
まとめ
内部統制の評価範囲を決定することは、内部統制を効率的に評価する上で欠かせません。評価範囲の決定には、関連基準の理解と企業の財務諸表へと繋がるビジネスの理解が求められます。
経営者は、適切なタイミングで監査人と協議しながら評価範囲を決定し、見直しを行うことが重要です。
2024年4月1日以後開始する事業年度からは改訂後の基準・実施基準が適用され、売上高の2/3、3勘定の例を機械的に適用すべきではないことが明記された他、長期間評価範囲外としてきた拠点・プロセスの検討、評価範囲の決定方法と根拠の記録・記載が求められます。前年度の評価範囲をそのまま踏襲せず、新基準に照らして適切に検討しましょう。
内部統制の評価範囲に関するよくある質問
内部統制の評価範囲は毎年見直す必要がありますか?
評価範囲は、その年度の状況に応じて毎年決定します。前年度に重要な事業拠点として評価範囲に入っていた拠点であっても、①前年度の評価結果が有効であること、②内部統制の整備状況に重要な変更がないこと、③グループ内の中核会社でないなど特に重要な事業拠点ではないこと、の3点を確認できた場合には、本年度の評価対象としないことができると考えられるとされています。一方で、長期間にわたり評価範囲外としてきた事業拠点や業務プロセスについては、評価範囲に含める必要性の有無を考慮しなければならないとされています。
重要な事業拠点は売上高の3分の2で決めればよいのですか?
一定割合を機械的に適用すべきではありません。実施基準では、一定割合をどう考えるかは企業により事業又は業務の特性等が異なるため一律に示すことは困難であるとされ、全社的な内部統制の評価が良好であれば連結ベースの売上高等の一定割合(おおむね3分の2程度)とする考え方や、総資産、税引前利益等の一定割合とする考え方もあるとされています。また、全社的な内部統制のうち良好でない項目がある場合には、それに関連する事業拠点を評価範囲に含める必要があるとされています。
評価範囲について監査人と協議するのはいつですか?
評価範囲の決定前後に、必要に応じて協議しておくことが適切とされています。実施基準では、評価の計画段階における協議(経営者が評価範囲を決定するまでに実施することが適切)と、状況の変化等があった場合の協議の2つが示されています。なお、評価範囲の決定は経営者が行うものであり、協議は監査人による指摘を含む指導的機能の一環である点に留意が必要です。
評価範囲外の拠点で開示すべき重要な不備が見つかった場合はどうなりますか?
評価範囲外の事業拠点又は業務プロセスにおいて開示すべき重要な不備が識別された場合には、少なくともその開示すべき重要な不備が識別された時点を含む会計期間の評価範囲に含めることが適切であるとされています。これは2024年4月1日以後開始する事業年度から適用される改訂で新たに示された取扱いです。
評価範囲を決めた後の3点セットの作成や整備・運用評価の進め方まで、J-SOX対応の全体像を確認したい場合は、サービス資料もあわせてご覧ください。
J-SOX対応の全体像がわかる|smoove J-SOX概要資料(無料ダウンロード)
内部統制業務DX SaaS「smoove J-SOX」について
「smoove J-SOX」は、内部統制業務の効率化と品質向上を実現するクラウドサービスです。優れた操作性でJ-SOX3点セットの作業時間を50%以上削減(※)でき、内部統制担当者は本来注力すべきJ-SOXの本質的な業務に注力することが可能です。
さらに、全社的な内部統制、整備・運用、ロールフォワード評価まで年間を通じた内部統制業務を一元管理でき、継続的な効率化を実現します。
※当社公認会計士による3点セット作成時間をExcelとsmoove J-SOXで比較計測した結果
本記事は、株式会社WARCに所属する公認会計士が内容を監修しています。 (最終監修:2026年9月)
このページをシェアする


